
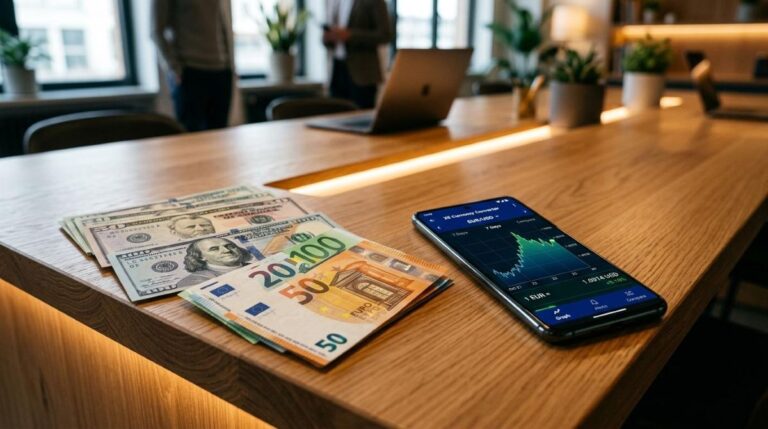
A casa de câmbio física entrega papel-moeda no balcão no mesmo momento da compra, sem espera por transportadora. Já a plataforma digital de câmbio tende a operar com spreads menores pela sua estrutura de custos reduzida, mas o prazo para receber as notas em casa pode chegar a dois dias úteis. O ponto central das diferenças entre casa de câmbio física e plataforma digital não está no formato em si, mas em como cada modelo cobra taxas, aplica IOF e se encaixa na rotina de quem precisa de moeda estrangeira para viajar, fazer remessas ou buscar proteção cambial.
Ao longo deste artigo, você vai encontrar uma comparação estruturada de custos reais (spread, VET e IOF), uma análise dos riscos de segurança em cada canal, um panorama sobre variedade de moedas e prazos de processamento, e um resumo da regulamentação que rege os dois modelos no Brasil. Ao final, há uma seção dedicada a perfis de uso concretos, para ajudar a identificar qual canal faz mais sentido para cada situação.
Como funcionam a casa de câmbio física e a plataforma digital de câmbio no Brasil
Antes de comparar custos e prazos, vale entender a mecânica de cada modelo. Ambos são autorizados pelo Banco Central, mas o fluxo de compra e a forma de entrega mudam de forma significativa.
Casa de câmbio física: atendimento presencial e entrega imediata
As casas de câmbio físicas operam em lojas de shopping, aeroportos e centros urbanos, com atendimento por balcão. A pessoa se desloca até o ponto, apresenta documento de identificação com CPF no ato, escolhe a moeda e fecha a operação com pagamento em espécie ou cartão de débito.
O grande diferencial desse modelo é a entrega imediata do papel-moeda: a pessoa sai do estabelecimento com as cédulas em mãos, sem depender de logística posterior. Esse fluxo presencial também permite tirar dúvidas com o atendente antes de fechar o negócio.
Plataforma digital de câmbio: operação por app ou site
Nas plataformas digitais de câmbio, toda a operação acontece pelo site ou app: cadastro com envio de documentos por foto, escolha da moeda, pagamento via TED ou Pix e, em seguida, a escolha entre receber as cédulas por transportadora de valores ou retirar em um ponto parceiro credenciado.
O fluxo elimina o deslocamento até uma loja, mas exige que a pessoa planeje com antecedência quando o objetivo é ter papel-moeda físico. Para operações de remessa internacional, o processo segue o horário do mercado bancário e pode ser concluído sem sair de casa.
Custos e taxas de câmbio: spread, VET e IOF na casa física e na plataforma digital
O preço final de uma operação de câmbio vai além da cotação exibida na vitrine ou no app. Entender o que compõe esse custo ajuda a comparar propostas de forma mais precisa.
Spread cambial e Valor Efetivo Total (VET)
O spread cambial é a diferença entre a cotação de mercado e o valor cobrado pela instituição. Casas de câmbio físicas carregam custos fixos relevantes, como aluguel em locais de alto fluxo, segurança armada e seguro de custódia de valores, o que tende a elevar essa margem. Plataformas digitais operam com estrutura mais enxuta e, por isso, costumam praticar spreads menores.
O indicador que permite uma comparação real entre propostas é o Valor Efetivo Total (VET), que reúne cotação, spread e todas as tarifas da operação em um único número. Por exemplo: se uma loja física cotiza o dólar a R$ 5,80 e uma plataforma digital o cotiza a R$ 5,65, o VET da loja pode ainda incluir uma tarifa de serviço que aproxime os dois valores, ou não. Sem olhar o VET, a comparação fica incompleta.
Alíquotas de IOF conforme o formato da operação
O Imposto sobre Operações Financeiras (IOF) varia conforme o produto escolhido, e esse detalhe impacta o custo total de forma direta. Os principais cenários são:
- Papel-moeda (compra física ou delivery digital): alíquota de 1,1%, válida para os dois canais.
- Cartões pré-pagos em moeda estrangeira: alíquota diferente, historicamente mais alta, com cronograma de redução previsto até 2028 conforme a legislação vigente.
- Contas globais em plataformas digitais: seguem a alíquota aplicável ao tipo de operação registrada.
- Remessas internacionais: alíquota própria, que pode diferir das demais categorias.
O tipo de produto escolhido, e não apenas o canal, define quanto de IOF incide sobre a operação. Vale checar a alíquota atual antes de fechar qualquer negócio.
Segurança e logística: riscos e conveniência em cada modelo de câmbio
A decisão entre comprar moeda no balcão ou pelo celular também envolve avaliar riscos de segurança e a variedade de moedas disponíveis em cada canal.
Segurança física vs. protocolos de segurança digital
Ao comprar moeda em uma loja física, a pessoa sai com cédulas em mãos, o que cria uma janela de exposição a furto ou roubo no trajeto de volta. Esse risco é real em grandes centros urbanos e deve ser considerado no planejamento, sobretudo para valores mais altos.
Nas plataformas digitais, os riscos migram para o ambiente virtual: tentativas de phishing, acesso não autorizado à conta e vazamento de dados. As instituições sérias adotam criptografia de ponta a ponta e autenticação em dois fatores como camadas de proteção. Ambos os modelos têm riscos distintos, e a segurança em cada um depende tanto dos protocolos da instituição quanto dos cuidados da própria pessoa.
Estoque de moedas e acesso a divisas menos comuns
Lojas físicas priorizam as moedas de maior demanda, como dólar e euro, e o estoque disponível no caixa do dia pode ser limitado para volumes maiores ou para moedas fora desse eixo. Quem precisa de libra esterlina, iene japonês, franco suíço ou peso mexicano pode encontrar dificuldades em uma loja de bairro.
Plataformas digitais acessam um inventário centralizado e conseguem oferecer uma variedade maior de divisas com mais facilidade de reserva antecipada. Para quem viaja a destinos fora do circuito principal, o canal digital tende a ser mais prático para garantir a moeda com antecedência.
Prazo de processamento e janela de operação no câmbio físico e digital
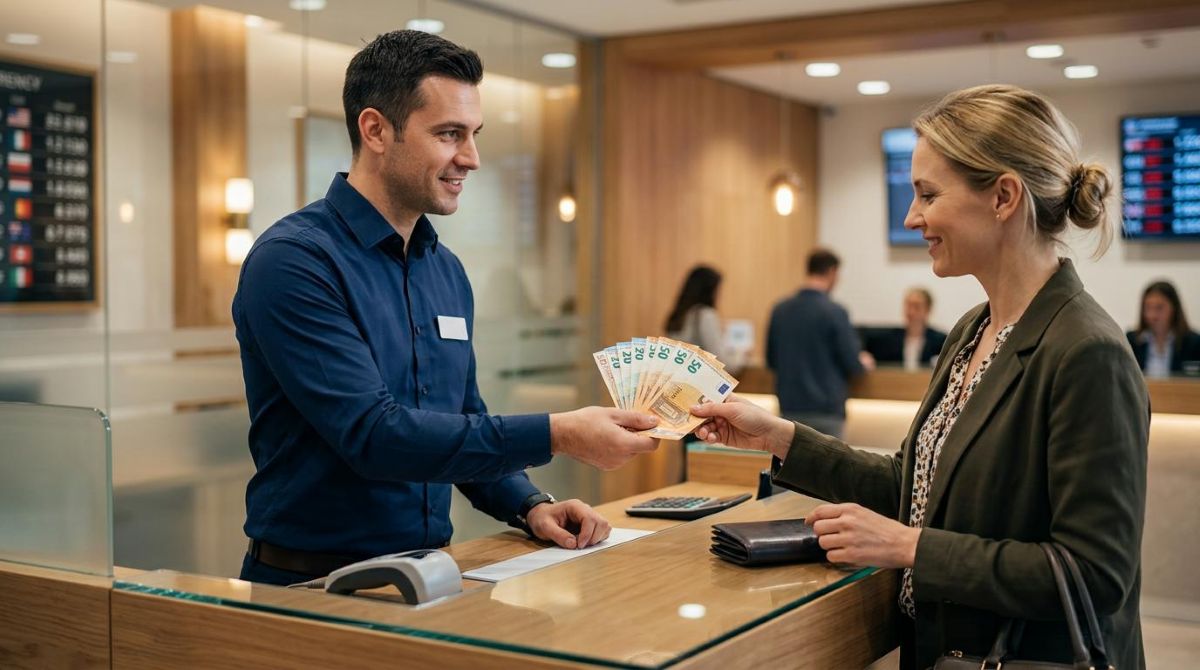
Na casa de câmbio física, a liquidação acontece no ato: a pessoa fecha o negócio, paga e sai com o papel-moeda. O limite prático é o horário de funcionamento da loja, que costuma seguir o expediente comercial, com algumas unidades em aeroportos operando em janelas mais amplas.
Na plataforma digital, o pagamento via Pix pode ser confirmado em minutos, mas o envio das cédulas por transportadora de valores costuma levar entre 24 e 48 horas úteis até o endereço indicado. Operações de remessa internacional seguem o horário do mercado bancário e podem ter prazos adicionais conforme o país de destino e o banco correspondente.
Esse contraste define bem dois perfis distintos: quem precisa de moeda na véspera de uma viagem tem na loja física a solução mais imediata, enquanto quem planeja com semanas de antecedência pode usar a plataforma digital para acompanhar a cotação com calma e fechar quando o VET estiver mais favorável.
Regulamentação e cadastro: como o Banco Central supervisiona os dois modelos de câmbio
Tanto casas de câmbio físicas quanto plataformas digitais precisam de credenciamento junto ao Banco Central para operar no Brasil. O registro de todas as operações ocorre no SISBACEN, o sistema eletrônico do Bacen, independentemente do canal utilizado.
Os pontos de compliance comuns aos dois modelos incluem:
- Credenciamento obrigatório como instituição autorizada ou correspondente cambial.
- Registro no SISBACEN de todas as operações realizadas.
- KYC (Know Your Customer): verificação de identidade e origem dos recursos do cliente.
- Limites de operação sem declaração de origem, conforme as normas cambiais vigentes.
- Emissão obrigatória de nota de negociação para o cliente ao final de cada operação.
A diferença prática está no formato do KYC: nas plataformas digitais, o envio de documentos acontece por foto ou upload no app; nas lojas físicas, a apresentação é presencial no balcão. A proteção jurídica para o cliente é equivalente nos dois casos. Quem quiser confirmar se uma instituição está devidamente credenciada pode consultar a lista oficial no site do Banco Central (bcb.gov.br).
Qual modelo de câmbio combina com cada perfil de viajante ou investidor
A escolha entre casa física e plataforma digital depende menos do formato e mais do objetivo e do momento em que a operação precisa acontecer. Cada perfil de uso tem um canal mais adequado:
- Viajante de última hora: precisa de moeda no mesmo dia e não pode esperar entrega por transportadora. A loja física resolve no ato, desde que esteja dentro do horário de funcionamento.
- Quem planeja com antecedência: tem tempo para acompanhar o VET em diferentes plataformas, comparar spreads e fechar quando a cotação estiver mais favorável. O canal digital oferece essa flexibilidade sem deslocamento.
- Quem faz remessas recorrentes ao exterior: o fluxo digital tende a ser mais ágil e com custo menor por operação, já que elimina custos fixos de loja e permite automatizar partes do processo.
- Quem busca moedas menos comuns: o inventário centralizado das plataformas digitais costuma ter mais variedade do que o estoque físico de uma loja local.
Não existe uma resposta única, e combinar os dois canais é uma estratégia válida: comprar uma parte em espécie para gastos imediatos na viagem e usar o canal digital para remessas ou reserva de valor. Para quem busca exposição ao dólar sem precisar de cédulas físicas, por exemplo, apps como o do Mercado Pago oferecem acesso ao Melidólar, um ativo atrelado ao dólar que pode ser adquirido pelo celular, como uma alternativa de proteção cambial dentro da conta digital.
Perguntas frequentes sobre câmbio físico e digital
Casa de câmbio online é segura?
Uma plataforma digital de câmbio pode ser segura desde que a instituição seja devidamente autorizada pelo Banco Central. Antes de operar, vale verificar o credenciamento no site do Bacen e checar se a plataforma adota protocolos como criptografia e autenticação em dois fatores. A autorização regulatória é o primeiro critério a confirmar.
Qual a diferença de IOF entre comprar papel-moeda e carregar um cartão pré-pago?
Para a compra de papel-moeda, a alíquota de IOF é de 1,1%, tanto na loja física quanto no delivery digital. Cartões pré-pagos em moeda estrangeira seguem uma alíquota diferente, historicamente mais alta, com cronograma de redução previsto até 2028. O tipo de produto escolhido impacta o custo total da operação, por isso vale incluir o IOF no cálculo antes de decidir.
Posso combinar compra em loja física e em plataforma digital?
Sim, muitas pessoas usam os dois canais conforme a necessidade e o momento. Uma estratégia comum é comprar uma parte em espécie na loja física para gastos imediatos na viagem e usar a plataforma digital para remessa ou reserva de valor, aproveitando o spread potencialmente menor do canal online.
Como saber se uma casa de câmbio é autorizada pelo Banco Central?
A consulta pode ser feita diretamente no site do Banco Central (bcb.gov.br), onde está disponível a lista oficial de instituições autorizadas e correspondentes cambiais. Além disso, a empresa deve exibir o número de credenciamento em seu material institucional e no contrato de operação.
Para quem quer acompanhar a variação do câmbio e ter acesso a ativos em dólar pelo celular, o app do Mercado Pago disponibiliza o Melidólar como uma forma de exposição à moeda americana sem precisar de cédulas físicas. Vale explorar essa e outras opções disponíveis no mercado para montar a estratégia que faz mais sentido para o seu objetivo.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como dividir seus gastos mensais com o app Mercado Pago em poucos passos
Dividir os gastos mensais pelo app do Mercado Pago envolve duas frentes ao mesmo tempo: organizar as próprias despesas por…
Como enviar dinheiro ao exterior pagando menos taxa: estratégias além do óbvio
Para enviar dinheiro ao exterior pagando menos taxa, não basta comparar a tarifa anunciada por cada serviço: é preciso analisar…
Como funciona o spread nas casas de câmbio digitais e por que ele afeta seu bolso
O spread nas casas de câmbio digitais é a diferença entre a taxa interbancária, que funciona como referência neutra entre…
Como proteger suas economias da desvalorização do real com estratégias práticas de diversificação
Proteger suas economias da desvalorização do real exige, antes de tudo, diversificar a moeda em que o patrimônio está alocado.…