
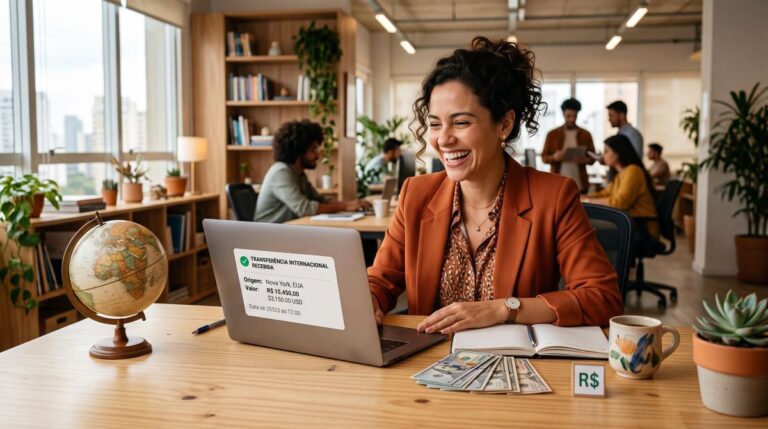
Habilitar recebimentos de clientes de fora do país envolve três frentes simultâneas: escolher o canal de recebimento (banco, fintech ou gateway de pagamento), reunir a documentação exigida (invoice, contrato e NFS-e) e cumprir as regras cambiais do Banco Central, que incluem a classificação da natureza da operação e o recolhimento do IOF. Cada uma dessas frentes precisa estar configurada antes que o primeiro valor chegue à conta.
Ao longo deste artigo, você vai encontrar o percurso completo, desde a escolha do canal de recebimento até a emissão dos documentos fiscais e o enquadramento regulatório. O objetivo é que cada etapa fique clara o suficiente para que a operação seja ativada com segurança, independentemente do porte do negócio ou do volume de pagamentos internacionais esperado.
O que é preciso entender antes de receber pagamentos do exterior
Antes de ativar qualquer canal, vale conhecer os mecanismos que fazem o dinheiro cruzar fronteiras e como eles afetam o valor recebido.
Códigos SWIFT/BIC e IBAN: como funcionam as coordenadas bancárias globais
Para que uma transferência internacional chegue ao destino correto, o sistema bancário global usa dois identificadores complementares. O código SWIFT (também chamado de BIC) identifica a instituição financeira, como um endereço do banco no mundo. Já o IBAN identifica a conta específica dentro de uma instituição, e seu uso é obrigatório em países da União Europeia e em boa parte da América Latina.
No Brasil, as contas bancárias não possuem IBAN nativo. Por isso, transferências recebidas de países que exigem esse formato costumam passar por um banco intermediário antes de chegar à conta brasileira. Esse intermediário cobra uma taxa adicional, o que já começa a reduzir o valor líquido da operação.
Câmbio, spread e o valor que chega na sua conta
O câmbio comercial é a taxa de referência usada em transações entre empresas e no mercado financeiro. O câmbio turismo, mais alto, se aplica a compras de moeda física em casas de câmbio. Para recebimentos do exterior, o câmbio comercial é o ponto de partida, mas não é o valor final.
A diferença está no spread cambial, que é a margem cobrada pela instituição financeira sobre a conversão. Se o câmbio comercial está em R$ 5,00 por dólar e a instituição aplica um spread de 2%, o valor efetivo de conversão cai para R$ 4,90 por dólar recebido. Em uma transferência de US$ 5.000, isso representa R$ 500 a menos no saldo final, antes mesmo de considerar tarifas fixas e IOF.
Canais para receber pagamentos internacionais no Brasil
Existem três grandes caminhos para receber valores do exterior, e cada um se encaixa em perfis diferentes de negócio e volume de operações.
Transferência bancária tradicional (wire transfer)
A wire transfer é o modelo mais antigo e ainda muito utilizado para transações de alto valor. O fluxo passa por uma rede de bancos correspondentes até chegar à conta brasileira, e cada banco envolvido pode cobrar uma tarifa fixa, que costuma variar entre US$ 15 e US$ 45 por operação.
Esse canal faz sentido quando os valores são altos e as transferências ocorrem com pouca frequência. Para quem recebe pagamentos pequenos com regularidade, as tarifas fixas podem consumir uma parcela relevante do valor transferido.
Fintechs de câmbio e contas multimoeda
As fintechs de câmbio operam com um modelo diferente: oferecem contas locais espelhadas em outros países. Isso significa que a pessoa recebedora obtém um número de conta americano (Routing Number + Account Number) ou um IBAN europeu, e o cliente no exterior faz uma transferência doméstica, sem custo de wire transfer.
O valor chega em moeda estrangeira na conta da fintech, e a conversão para reais ocorre na hora da liquidação, com spreads que costumam ser menores do que os praticados pelos bancos tradicionais. Esse modelo é indicado para quem recebe com frequência, pois o custo por operação tende a ser menor.
Gateways de pagamento e links de cobrança
Processadores como Stripe e PayPal permitem aceitar cartões de crédito internacionais e criar links de pagamento sem necessidade de integração técnica complexa. O valor fica retido em moeda estrangeira na conta do gateway até que a pessoa solicite a transferência para o banco brasileiro.
Esse canal é indicado para quem vende produtos digitais, cursos ou presta serviços avulsos para clientes no exterior. A desvantagem é que a liquidação pode demorar alguns dias úteis e as tarifas sobre cada transação costumam ser mais altas do que nas transferências bancárias diretas. A escolha do canal, portanto, depende do volume, da frequência e do perfil de quem paga.
Passo a passo para habilitar recebimentos de clientes de fora do país
Com o canal escolhido, o próximo passo é configurar tudo para que a operação funcione do ponto de vista técnico e documental.
Defina o canal e abra a conta ou cadastro
A abertura da conta ou do cadastro varia conforme o canal escolhido, mas os documentos solicitados costumam ser os mesmos:
- CNPJ ativo e em situação regular.
- Contrato social ou certificado de MEI.
- Comprovante da atividade exercida (contrato de prestação de serviço ou descrição do produto).
- Documentos dos sócios ou do titular, conforme o porte da empresa.
Bancos com operação de câmbio podem exigir visita à agência ou envio de documentação adicional. Fintechs e gateways costumam fazer o processo de forma totalmente digital, com análise de cadastro em poucos dias úteis.
Prepare a invoice e a documentação de suporte
A invoice é a fatura comercial com validade internacional. Ela formaliza a cobrança perante o cliente estrangeiro e serve de base para o registro cambial. Os campos obrigatórios são:
- Dados do emitente: nome ou razão social, CNPJ, endereço e dados bancários para recebimento.
- Dados do pagador: nome ou razão social, endereço e identificação no país de origem.
- Descrição detalhada do serviço ou produto fornecido.
- Valor total em moeda estrangeira e condições de pagamento.
- Instruções de transferência: código SWIFT do banco, número da conta e, se aplicável, banco intermediário.
A invoice deve ser emitida antes do recebimento e mantida arquivada junto ao contrato e à NFS-e correspondente. Esses três documentos formam o conjunto de comprovação exigido em caso de fiscalização.
Configure a emissão de NFS-e para o exterior
A NFS-e para exportação de serviço segue um fluxo diferente da nota fiscal doméstica. Os passos principais são:
- Acesse o sistema emissor do município onde o negócio está registrado.
- Selecione a natureza da operação como exportação de serviço.
- Preencha os dados do tomador estrangeiro com o identificador do país de origem (passaporte, número de registro fiscal local ou equivalente).
- Informe o código do serviço conforme a lista municipal (LC 116/2003).
- Verifique se o município concede isenção de ISS para exportação de serviço, pois essa regra varia por localidade.
Manter a NFS-e alinhada com a invoice, em valor e descrição, é fundamental para que o registro cambial não apresente inconsistências.
Regulamentação cambial e impostos sobre recebimentos do exterior
Todo valor que entra no Brasil vindo do exterior passa por regras cambiais específicas, e conhecê-las evita surpresas no momento da liquidação.
Natureza da operação e o registro no Banco Central
Cada recebimento internacional precisa ter um motivo classificado, chamado de natureza da operação. As categorias mais comuns são prestação de serviço ao exterior, venda de produto, royalties e transferências de capital. O banco ou a fintech registra essa informação junto ao Banco Central no momento da liquidação do câmbio.
Para exportação de produtos físicos, pode ser necessária a habilitação no Radar (sistema da Receita Federal) e o uso do Siscomex para registro das operações. Esse requisito não se aplica à exportação de serviços, mas é importante identificar corretamente o tipo de operação antes de receber o primeiro pagamento.
IOF e tributação sobre o câmbio
O IOF (Imposto sobre Operações Financeiras) incide sobre a liquidação do câmbio no momento em que o valor em moeda estrangeira é convertido para reais. A alíquota varia conforme a natureza da operação e pode ser atualizada por decreto, por isso vale consultar a tabela vigente no site da Receita Federal antes de calcular o valor líquido esperado.
Além do IOF, o regime tributário do negócio influencia a apuração dos impostos sobre a receita recebida. Empresas no Simples Nacional apuram o imposto sobre o faturamento total, incluindo receitas do exterior. No Lucro Presumido, a base de cálculo segue percentuais específicos por atividade. Em qualquer caso, contar com um contador familiarizado com operações internacionais reduz o risco de erros na apuração.
Como integrar pagamentos internacionais no e-commerce
Quem vende via loja virtual precisa garantir que o checkout aceite cartões emitidos fora do Brasil. O checkout transparente mantém o cliente na página da loja durante todo o processo de pagamento, o que reduz o abandono de carrinho e melhora a experiência de compra para quem acessa de outro país.
O protocolo 3D Secure (3DS) é um requisito importante nesse contexto. Ele adiciona uma camada de autenticação do portador do cartão, reduzindo chargebacks em transações internacionais. Gateways como o Stripe oferecem integração via API que já inclui suporte ao 3DS e aceita bandeiras globais como Visa, Mastercard e American Express, com configuração de moeda e liquidação definidas no painel do gateway.
Para quem prefere uma solução sem integração técnica complexa, apps como o Mercado Pago, por exemplo, oferecem soluções de checkout que podem processar transações com cartões internacionais, sendo uma das opções disponíveis no mercado brasileiro para quem deseja receber pagamentos do exterior sem desenvolver uma integração do zero.
Perguntas frequentes sobre recebimentos de clientes de fora do país
Preciso ter conta em banco internacional para receber pagamentos do exterior?
Não. Bancos brasileiros com operação de câmbio e fintechs de câmbio permitem receber via SWIFT sem conta no exterior. Contas multimoeda em fintechs são uma alternativa prática para quem recebe com frequência e quer reduzir os custos de intermediação bancária.
Qual a diferença entre invoice e nota fiscal para recebimentos internacionais?
A invoice é a fatura comercial com validade internacional, usada para formalizar a cobrança com o cliente estrangeiro e instruir a transferência. A NFS-e é o documento fiscal brasileiro que registra a receita perante o Fisco. Na maioria dos casos, os dois documentos são necessários e devem estar alinhados em valor e descrição do serviço.
Quem é MEI pode receber pagamentos de clientes do exterior?
Pode, desde que a atividade exercida permita e o recebimento seja formalizado com invoice, NFS-e e registro cambial. O limite de faturamento anual do MEI continua valendo para receitas internacionais, e ultrapassá-lo pode exigir migração para outro regime tributário.
O que acontece se eu não declarar o recebimento do exterior?
Valores não declarados podem gerar inconsistências entre o Banco Central e a Receita Federal, resultando em multas e bloqueio de operações cambiais futuras. Toda entrada de recursos do exterior deve ser registrada no momento da liquidação do câmbio, sem exceção.
Organizar canais, documentação e enquadramento fiscal abre portas para atender clientes internacionais com mais previsibilidade e menos riscos operacionais. Para quem deseja uma solução de checkout que já contemple transações com cartões estrangeiros, o app do Mercado Pago é uma das opções disponíveis no mercado brasileiro para explorar.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como enviar dinheiro para filhos estudando fora e pagar menos em cada envio
Lá fora, a universidade cobra numa data fixa e em moeda local. Aqui, o valor em reais que você precisa…
Como pagar assinaturas de streaming e apps em dólar sem susto na fatura
Para pagar assinaturas em dólar com menos custo, o primeiro passo é mapear quais cobranças chegam em moeda estrangeira na…
Vender para o exterior pelo Instagram: como receber e quanto sobra no caixa
Quem vende pelo Instagram já sabe que o direct não tem fronteiras. Lá fora, o cliente está acostumado a pagar…
O que move o euro frente ao real e por que isso aparece na sua compra em euro
Quando o euro sobe ou cai, a maioria das pessoas busca a cotação do dia, mas poucos encontram a explicação…