
Abrir uma conta em dólar para pessoa física no Brasil é um processo que pode ser feito pelo celular, sem sair de casa. Fintechs e bancos digitais como Nomad, Wise, Inter Global Account, C6 Global e Avenue permitem o cadastro com CPF ativo, RG ou CNH válidos e comprovante de residência, sem exigir endereço nos Estados Unidos nem viagem ao exterior.
Ao longo deste artigo, você vai encontrar os tipos de conta disponíveis no mercado, os custos reais envolvidos (incluindo IOF e spread cambial), um passo a passo de abertura, as obrigações fiscais que muita gente desconhece e os erros mais comuns que encarecem a experiência, além de respostas para as dúvidas mais frequentes sobre o tema.
Conta em dólar para pessoa física: o que é e como funciona no Brasil
Antes de abrir uma conta em dólar, vale entender os modelos disponíveis e como a conversão cambial impacta o valor que chega ao seu saldo.
Contas digitais internacionais vs. contas offshore tradicionais
As contas digitais internacionais são oferecidas por fintechs e bancos digitais que operam com licença nos EUA ou em parceria com instituições americanas. A abertura acontece pelo app, sem aporte mínimo elevado e com análise de documentos feita de forma remota. Esse modelo se tornou acessível para qualquer pessoa física residente no Brasil.
Já as contas offshore tradicionais seguem outra lógica: são abertas diretamente em bancos no exterior, exigem patrimônio mínimo significativo (muitas vezes acima de US$ 100 mil) e demandam burocracia presencial ou por procuração. Esse perfil atende, em geral, a quem tem alto patrimônio e busca planejamento patrimonial internacional mais sofisticado.
Para quem quer usar dólar no dia a dia, receber pagamentos do exterior ou diversificar parte das economias, as contas digitais internacionais costumam ser o caminho mais acessível e prático.
Dólar comercial e dólar turismo: qual a diferença na prática
O dólar comercial é a cotação de referência do mercado interbancário, usada nas transferências entre instituições financeiras e nas contas digitais internacionais. O dólar turismo é a cotação aplicada em operações de câmbio físico (compra de papel-moeda) e, historicamente, em compras com cartão de crédito convencional, e tende a ser mais elevada.
Para ilustrar: se o dólar comercial está a R$ 5,00 e o dólar turismo está a R$ 5,30, uma compra de US$ 500 custaria R$ 2.500 pela cotação comercial e R$ 2.650 pela turismo, uma diferença de R$ 150 nessa operação hipotética. Cada instituição define sua cotação com base no mercado, portanto os valores variam. O ponto relevante é entender que a cotação usada pela conta impacta o custo final da operação.
Quanto custa manter uma conta em dólar: IOF, spread e outras taxas
O custo de uma conta em dólar vai além da cotação da moeda. Duas taxas merecem atenção especial antes de converter seus reais.
IOF: a diferença entre 1,1% e 5,38%
O IOF (Imposto sobre Operações Financeiras) incide sobre operações de câmbio e varia conforme a modalidade escolhida. Transferências entre contas de mesma titularidade, como o envio de reais para a própria conta internacional, tendem a ter alíquota de 1,1%. Compras com cartão de crédito convencional em moeda estrangeira podem ter IOF de até 5,38%.
Essa diferença representa um custo relevante ao longo do tempo. Quem usa uma conta em dólar para converter os valores antes de gastar no exterior pode pagar uma alíquota de IOF menor do que quem usa cartão de crédito convencional para as mesmas compras. As alíquotas podem mudar por decreto, por isso vale consultar a Receita Federal para confirmar os valores vigentes.
Spread cambial: a taxa que nem todo mundo percebe
O spread cambial é a diferença entre a cotação do dólar comercial (a taxa de referência do mercado) e o valor que a instituição cobra na conversão. Se o dólar comercial está a R$ 5,00 e a fintech converte a R$ 5,08, o spread é de 1,6%. Esse valor não aparece como uma taxa separada na maioria dos apps, mas está embutido na cotação apresentada.
O spread pode variar entre 0,5% e 2% dependendo da instituição e do momento da operação. Um ponto que poucos artigos mencionam: converter dólares em dias úteis, dentro do horário comercial brasileiro, tende a resultar em spreads menores, porque o mercado de câmbio está ativo e a liquidez é maior. Conversões feitas em fins de semana ou feriados costumam ter spreads mais elevados, já que a instituição assume mais risco de variação cambial.
Como abrir uma conta em dólar para pessoa física: passo a passo
O processo de abertura segue etapas semelhantes na maioria das instituições. Veja o que esperar em cada fase:
- Escolha a instituição conforme seu objetivo. Quem viaja com frequência pode priorizar contas com cartão de débito internacional aceito em muitos países. Quem recebe pagamentos do exterior como freelancer precisa de uma conta com dados bancários americanos (routing number e account number). Quem quer investir em bolsa americana busca contas integradas a corretoras. Nomad, Wise, Inter Global Account, C6 Global e Avenue são exemplos de instituições com propósitos distintos, e nenhuma é universalmente melhor para todos os perfis.
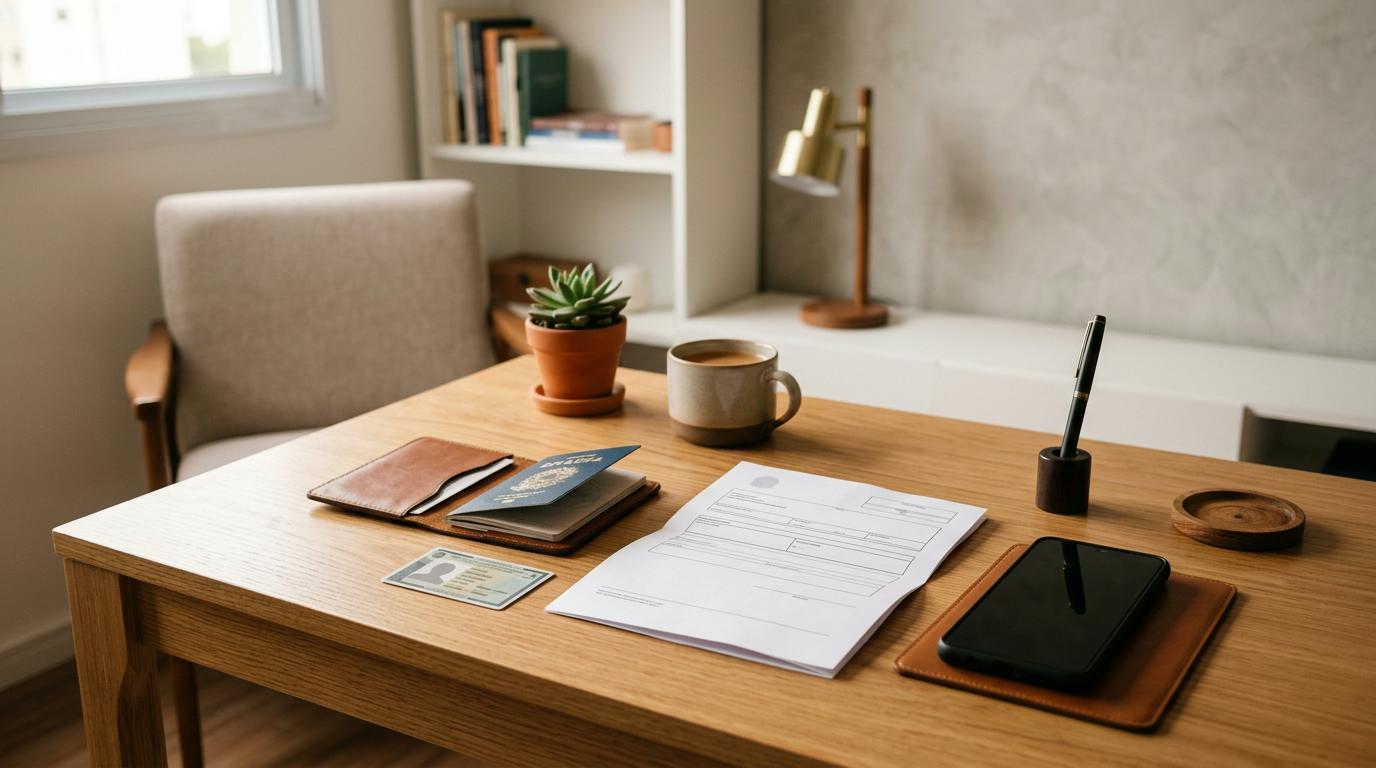
- Reúna os documentos necessários. O padrão exigido pela maioria das fintechs é: CPF ativo, RG ou CNH válidos e comprovante de residência com data recente. Algumas instituições também solicitam validação facial biométrica durante o cadastro, como etapa de segurança.
- Faça o cadastro pelo app. O processo envolve preencher dados pessoais, enviar fotos dos documentos e, em alguns casos, gravar um vídeo curto para validação de identidade. Tudo acontece pelo celular, sem necessidade de ir a uma agência.
- Aguarde a aprovação. O prazo varia: algumas instituições aprovam o cadastro em minutos, outras podem levar até 48 horas para análise manual. Você recebe uma notificação assim que a conta estiver ativa.
- Faça o primeiro depósito e converta para dólar. Com a conta ativa, é possível depositar reais via Pix ou TED e, dentro do próprio app, converter o valor para dólar pela cotação do momento. O saldo em dólar fica disponível para uso com cartão, transferências internacionais ou investimentos, conforme as funcionalidades da instituição escolhida.
Na maioria das instituições, a idade mínima para abertura é de 18 anos. Todo o processo costuma ser concluído pelo celular, sem deslocamento até uma agência física.
Obrigações fiscais de quem tem conta em dólar no Brasil
Abrir a conta é só o começo. Manter a regularidade fiscal é uma etapa que muita gente esquece, e que pode gerar dor de cabeça.
Declaração no Imposto de Renda
Quem tem saldo em conta no exterior deve declarar esse valor na ficha “Bens e Direitos” da declaração anual do Imposto de Renda. O limite a partir do qual a declaração se torna obrigatória é de R$ 140 em saldo ao final do ano-calendário, um valor baixo que inclui praticamente qualquer pessoa com conta ativa. O código a usar na ficha varia conforme o tipo de conta, e o valor deve ser informado em reais pela cotação do último dia útil do ano.
Ganhos com variação cambial também podem ter tributação, dependendo da situação. Se o dólar subiu entre o momento da compra e o da venda do ativo, a diferença pode ser tratada como ganho de capital. Para situações específicas, a orientação de um profissional de contabilidade é o caminho mais seguro.
Comunicação ao Banco Central (CBE)
A Declaração de Capitais Brasileiros no Exterior (CBE) é exigida pelo Banco Central para pessoas físicas residentes no Brasil que tenham ativos no exterior acima de determinado valor. O limite de obrigatoriedade e a periodicidade da declaração podem mudar, por isso a recomendação é consultar o site oficial do Banco Central (bcb.gov.br) para verificar as regras vigentes antes de cada período declaratório.
Quem tem valores menores pode estar isento da CBE, mas ainda assim precisa declarar no IR. As duas obrigações são independentes e seguem regras distintas. Manter um registro organizado de todas as movimentações na conta em dólar facilita muito o preenchimento dessas declarações.
Erros comuns ao abrir e usar contas em dólar (e como evitar)
Conhecer os erros mais frequentes pode poupar dinheiro e evitar problemas com o fisco. Os mais comuns são:
- Converter dólar fora do horário comercial. Fins de semana e feriados tendem a ter spreads mais altos. Quando possível, fazer conversões em dias úteis, dentro do horário de funcionamento do mercado de câmbio.
- Não comparar o spread entre instituições. Uma diferença de 0,5% no spread pode representar valores relevantes em operações maiores. Vale simular a conversão em mais de uma instituição antes de decidir onde manter o saldo.
- Enviar dinheiro pela modalidade errada. Usar cartão de crédito convencional para compras em dólar em vez de converter previamente pela conta internacional pode resultar em IOF mais alto. Entender qual modalidade se aplica a cada operação evita esse custo.
- Esquecer de declarar a conta no IR. Saldos acima de R$ 140 devem constar na declaração anual. A omissão pode gerar multa e questionamentos da Receita Federal.
- Fazer saques em ATMs não credenciados no exterior. Algumas redes de caixas eletrônicos cobram taxas adicionais por saque. Redes como Allpoint, por exemplo, costumam ser credenciadas por algumas fintechs e não cobram tarifa extra, mas cada instituição tem seus próprios acordos. Verificar antes de viajar evita surpresas.
Pesquisar com antecedência e entender as regras da instituição escolhida são os melhores pontos de partida para usar a conta em dólar com eficiência.
Perguntas frequentes sobre contas em dólar para pessoa física
Preciso ter passaporte para abrir uma conta em dólar no Brasil?
Na maioria das fintechs e bancos digitais brasileiros, o passaporte não é obrigatório para a abertura. RG ou CNH válidos costumam ser suficientes para o cadastro. Algumas instituições podem solicitar o passaporte para habilitar funcionalidades adicionais, como determinadas transferências internacionais, mas isso varia por instituição.
A conta em dólar tem cobertura do FGC?
Contas internacionais sediadas nos Estados Unidos não têm cobertura do Fundo Garantidor de Créditos (FGC) brasileiro. Algumas contam com a proteção do FDIC americano, que cobre depósitos de até US$ 250 mil por titular em caso de falência da instituição bancária parceira. Antes de abrir, vale verificar diretamente com a instituição qual é a proteção oferecida.
Posso receber pagamentos do exterior na minha conta em dólar?
Muitas contas digitais internacionais fornecem dados bancários americanos, como routing number e account number, que permitem receber pagamentos via ACH ou Wire Transfer. Esse recurso é útil para quem presta serviços como freelancer para empresas estrangeiras ou recebe rendimentos de fontes internacionais.
Qual o valor mínimo para abrir uma conta em dólar?
A maioria das fintechs não exige valor mínimo para a abertura da conta. O primeiro depósito pode ser feito a partir de valores baixos, mas cada instituição define suas próprias regras para ativação e manutenção do saldo. Consultar as condições da instituição escolhida antes de abrir é a forma mais segura de evitar surpresas.
Conta em dólar serve para investir na bolsa americana?
Algumas contas integram acesso a ações e ETFs negociados nas bolsas NYSE e NASDAQ, como é o caso de Avenue e Nomad. Outras são contas correntes internacionais sem funcionalidade de investimento. Verificar se essa funcionalidade está disponível na instituição é um passo importante para quem abre a conta com esse objetivo.
Organizar as finanças em diferentes moedas exige atenção tanto ao lado internacional quanto ao dia a dia em reais. Para quem quer centralizar pagamentos, transferências via Pix e rendimento do saldo no Brasil, o app do Mercado Pago pode funcionar como um complemento prático: enquanto a conta em dólar cuida das movimentações internacionais, o Mercado Pago ajuda a organizar o dinheiro em reais com praticidade no cotidiano.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como enviar dinheiro para filhos estudando fora e pagar menos em cada envio
Lá fora, a universidade cobra numa data fixa e em moeda local. Aqui, o valor em reais que você precisa…
Como pagar assinaturas de streaming e apps em dólar sem susto na fatura
Para pagar assinaturas em dólar com menos custo, o primeiro passo é mapear quais cobranças chegam em moeda estrangeira na…
Vender para o exterior pelo Instagram: como receber e quanto sobra no caixa
Quem vende pelo Instagram já sabe que o direct não tem fronteiras. Lá fora, o cliente está acostumado a pagar…
O que move o euro frente ao real e por que isso aparece na sua compra em euro
Quando o euro sobe ou cai, a maioria das pessoas busca a cotação do dia, mas poucos encontram a explicação…