
O Pix vai evoluir com funcionalidades como Pix Automático, Pix Internacional, Pix Garantido, pagamento por aproximação com modo offline e integração com o Open Finance, de acordo com a agenda do Banco Central para os próximos anos. Em 2025, o sistema registrou quase 80 bilhões de transações e movimentou mais de R$ 35 trilhões, o que coloca o Brasil entre os maiores ecossistemas de pagamentos instantâneos do mundo. Esse volume não é só um número: é a base sobre a qual cada nova função vai operar.
Ao longo deste artigo, você vai encontrar um panorama das funcionalidades já confirmadas com prazo de chegada, as novidades ainda em estudo com alto potencial de impacto, os reforços de segurança que o Banco Central prepara, o efeito das mudanças sobre a inclusão financeira e os pequenos negócios, e a dimensão geopolítica que poucos conectam ao futuro do sistema, incluindo a disputa comercial com os Estados Unidos.
Novas funcionalidades do Pix que já têm data para chegar
O Banco Central já confirmou um conjunto de funcionalidades com cronograma definido ou em fase avançada de desenvolvimento. Cada uma delas resolve um problema específico que ainda existe na rotina de pagamentos.
Pix Automático e o fim da dependência do boleto
O Pix Automático permite agendar pagamentos recorrentes dentro do próprio ecossistema do Pix, sem depender de boleto bancário ou débito automático tradicional. Contas de energia, mensalidades, planos de saúde e assinaturas de streaming são exemplos de cobranças que poderiam ser gerenciadas por esse mecanismo. A diferença em relação ao débito automático convencional é que a pessoa pode cancelar ou ajustar o agendamento a qualquer momento, sem burocracia com a instituição financeira.
Para quem empreende, essa funcionalidade também representa uma mudança prática: cobranças recorrentes de clientes passam a ter uma alternativa ao boleto que não depende de convênio bancário. O fluxo de recebimento tende a ser mais previsível e o custo operacional, menor.
Pix por aproximação offline: pagamento sem internet
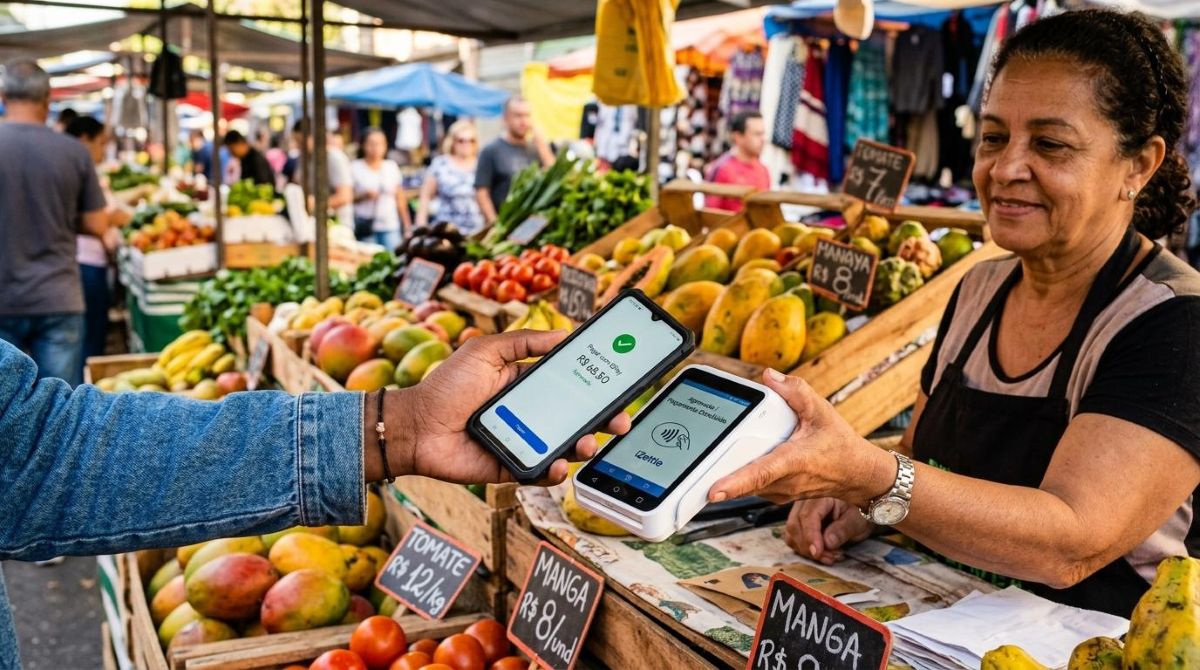
O Pix por aproximação usa tecnologia NFC para processar pagamentos sem a necessidade de abrir um aplicativo ou escanear um QR code. O sistema já está disponível desde o início de 2025 em dispositivos compatíveis. O passo seguinte, ainda em desenvolvimento, é o modo offline, que permitiria concluir a transação mesmo sem conexão com a internet.
Esse recurso tem potencial elevado para regiões com cobertura de dados instável e para situações cotidianas como feiras, eventos ou estabelecimentos com sinal fraco. O Banco Central estuda os limites de valor e os mecanismos de reconciliação das transações realizadas sem conexão, o que torna essa funcionalidade uma das mais aguardadas da agenda.
Cobrança híbrida e duplicata escritural via Pix
Duas funcionalidades voltadas para o ambiente de negócios completam o pacote de novidades com prazo mais próximo:
- Cobrança híbrida: um QR code que aceita tanto Pix quanto boleto bancário como forma de pagamento. Já existe de forma facultativa, mas a previsão é de que se torne obrigatória a partir de novembro para as instituições participantes do arranjo.
- Duplicata escritural via Pix: permite o pagamento de títulos de crédito pelo sistema, com informações atualizadas em tempo real. O objetivo é criar uma alternativa ao boleto bancário para antecipação de recebíveis, com custo operacional menor.
Juntas, essas duas funções ampliam o Pix para o ambiente B2B, onde o boleto ainda domina. A transição não será imediata, mas o caminho já está traçado.
Pix Internacional e Pix Garantido: o que ainda está em estudo
Além das novidades com prazo definido, o Banco Central estuda funcionalidades que podem mudar a relação do Pix com o crédito e com o mercado global.
Como o Pix Internacional pode funcionar entre países
O Pix Internacional já existe de forma parcial: em cidades como Miami, Orlando e Lisboa, além de pontos na Argentina, é possível pagar com Pix em estabelecimentos específicos. Mas o objetivo do Banco Central vai além disso. A proposta é interligar o Pix com sistemas de pagamento instantâneo de outros países, criando uma infraestrutura de transferências transfronteiriças sem depender de redes de cartão ou remessas tradicionais.
Os principais pontos que o BC avalia para essa expansão incluem:
- Acordos bilaterais com bancos centrais de outros países
- Definição de regras de câmbio e liquidação entre sistemas distintos
- Compatibilidade técnica com plataformas como o PIX argentino e o sistema europeu de pagamentos instantâneos
- Proteção contra lavagem de dinheiro em transações internacionais
A previsão inicial apontava para 2027, mas o cronograma depende de recursos internos do BC e do avanço nas negociações com parceiros externos. O potencial para quem tem familiares no exterior ou faz negócios com outros países é significativo, pois poderia reduzir o custo das remessas de forma expressiva.
Pix Garantido e o parcelamento sem cartão de crédito
O Pix Garantido funciona como um mecanismo de parcelamento dentro do ecossistema Pix, sem a necessidade de bandeira de cartão de crédito. A lógica é que a instituição financeira garante o pagamento ao comerciante mesmo que a pessoa compradora não tenha saldo disponível no momento da transação. O crédito fica com a instituição, e o lojista recebe o valor integral.
Complementar a isso, o Pix em garantia estuda o uso de recebíveis futuros como garantia para crédito consignado voltado a trabalhadores autônomos e informais. Quem empreende por conta própria e não tem vínculo empregatício formal poderia usar seus recebimentos via Pix como lastro para acessar crédito com taxas menores. Essas duas funcionalidades ainda não têm data confirmada, mas representam uma das apostas mais transformadoras da agenda do BC para os próximos anos.
Segurança e regulação: como o Pix pretende combater fraudes
O crescimento do Pix também atraiu tentativas de fraude, e o Banco Central tem respondido com camadas adicionais de proteção. O Mecanismo Especial de Devolução (MED) passou por aprimoramentos para tornar as devoluções mais ágeis em casos de fraude comprovada, e a tendência é que continue evoluindo. O BC também ampliou as exigências regulatórias para as instituições participantes do arranjo, com obrigações mais rigorosas de monitoramento e reporte de transações suspeitas.
Outro avanço previsto é o compartilhamento de informações de segurança entre bancos e fintechs dentro do ecossistema. A ideia é que padrões de comportamento suspeito identificados por uma instituição possam alertar outras em tempo real, criando uma rede de proteção coletiva. Esse tipo de inteligência compartilhada já existe em sistemas de cartão e pode reduzir o tempo de resposta diante de novos vetores de ataque.
No nível do usuário, apps financeiros que operam com Pix já oferecem camadas extras de proteção. O app do Mercado Pago, por exemplo, conta com verificações adicionais em transações Pix, como reconhecimento biométrico e alertas de comportamento atípico. Esse tipo de proteção no nível do aplicativo complementa as medidas do BC e reforça a segurança no dia a dia, sem ser a única alternativa disponível no mercado.
Impacto do Pix na inclusão financeira e nos pequenos negócios
A evolução do Pix não acontece no vácuo: ela se apoia em uma base de adoção que já alcança quase toda a população adulta brasileira. Renato Gomes, diretor do Banco Central, declarou que muitas pessoas passaram a usar suas contas bancárias de verdade após o Pix, o que representa uma mudança de comportamento sem precedentes na história financeira do país. A conta que antes servia só para receber salário passou a ser ferramenta cotidiana de pagamento e recebimento.
Para quem tem um pequeno negócio, o impacto é ainda mais direto. O recebimento em tempo real elimina a espera de dias úteis para compensação, e a ausência de taxa para transações entre pessoas físicas reduziu o custo de operação para quem vendia e recebia em dinheiro. As novas funcionalidades, em particular o Pix Garantido e o Pix em garantia, podem ampliar o acesso ao crédito para quem empreende no setor informal, um segmento que historicamente enfrenta barreiras elevadas para obter financiamento.
Esse conjunto de mudanças reposiciona o Pix não só como meio de pagamento, mas como infraestrutura de inclusão econômica. A ampliação do crédito via recebíveis futuros, por exemplo, poderia beneficiar vendedoras ambulantes, prestadoras de serviço autônomo e microempreendedoras que hoje dependem de linhas de crédito com juros elevados por não terem histórico formal.
O Pix no cenário global: referência internacional e disputa comercial
O Brasil construiu com o Pix um dos sistemas de pagamentos instantâneos mais avançados do mundo, e outros países observam o modelo com atenção. Índia, México e União Europeia desenvolveram ou aprimoraram seus próprios sistemas de pagamento instantâneo com referências no desenho regulatório brasileiro. A combinação de acesso universal, custo zero para pessoas físicas e liquidação em segundos é considerada um benchmark pelo setor financeiro global.
Mas esse protagonismo também gerou tensão geopolítica. O governo dos Estados Unidos, sob a administração Trump, incluiu o Pix entre os argumentos utilizados para justificar tarifas comerciais sobre produtos brasileiros, com a alegação de que o sistema criado pelo Banco Central geraria concorrência desigual com empresas americanas de pagamento, como Visa, Mastercard e operadoras de cartão. No Brasil, a lógica é oposta: o Pix reduziu custos, eliminou intermediários e expandiu o acesso financeiro sem depender de infraestrutura privada estrangeira.
Essa tensão coloca uma questão concreta para o futuro do sistema: até que ponto o Brasil abrirá o ecossistema Pix para players internacionais como condição de acordos comerciais? A resposta vai moldar não só a evolução técnica do sistema, mas também sua governança e soberania. Por ora, o Banco Central mantém o controle do arranjo, mas a pressão externa é um fator que qualquer análise honesta sobre o futuro do Pix precisa considerar.
Perguntas frequentes sobre a evolução do Pix no Brasil
O Pix vai substituir o cartão de crédito?
O Pix Garantido poderia oferecer parcelamento sem cartão de crédito, o que aproxima os dois meios de pagamento em termos de funcionalidade. Ainda assim, a substituição total não está prevista: cartão e Pix tendem a coexistir, cada um com vantagens em contextos diferentes, como compras internacionais, programas de pontos ou situações em que o crédito rotativo ainda faz sentido.
Quando o Pix Internacional vai estar disponível?
Não há data confirmada pelo Banco Central. A previsão inicial apontava para 2027, mas o cronograma depende de recursos internos e de acordos com sistemas de pagamento de outros países. O uso parcial já existe em estabelecimentos específicos em Argentina, EUA e Portugal, mas a interligação plena entre sistemas ainda está em fase de estudo.
O Pix Automático é a mesma coisa que débito automático?
O conceito é parecido, pois ambos automatizam pagamentos recorrentes. A diferença está na infraestrutura: o Pix Automático opera dentro do ecossistema Pix, sem depender de convênio bancário tradicional. Além disso, a pessoa pode cancelar ou alterar o agendamento a qualquer momento, com mais autonomia do que o débito automático convencional costuma oferecer.
O Pix vai ficar mais seguro nos próximos anos?
O Banco Central mantém uma agenda contínua de reforço de segurança. As iniciativas previstas incluem a evolução do MED para devoluções mais ágeis, novas exigências regulatórias para as instituições participantes e o compartilhamento de dados entre players do sistema para prevenir fraudes com maior agilidade.
Acompanhar a evolução do Pix significa escolher ferramentas financeiras que já incorporam as novidades à medida que chegam. O app do Mercado Pago, por exemplo, já integra funcionalidades como o Pix por aproximação e camadas adicionais de segurança nas transações, o que permite aproveitar cada atualização do sistema sem precisar trocar de ferramenta. Vale explorar o que o app já oferece hoje e ficar atento às novidades que o Banco Central confirmar nos próximos meses.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como dividir seus gastos mensais com o app Mercado Pago em poucos passos
Dividir os gastos mensais pelo app do Mercado Pago envolve duas frentes ao mesmo tempo: organizar as próprias despesas por…
Como enviar dinheiro ao exterior pagando menos taxa: estratégias além do óbvio
Para enviar dinheiro ao exterior pagando menos taxa, não basta comparar a tarifa anunciada por cada serviço: é preciso analisar…
Como funciona o spread nas casas de câmbio digitais e por que ele afeta seu bolso
O spread nas casas de câmbio digitais é a diferença entre a taxa interbancária, que funciona como referência neutra entre…
Como proteger suas economias da desvalorização do real com estratégias práticas de diversificação
Proteger suas economias da desvalorização do real exige, antes de tudo, diversificar a moeda em que o patrimônio está alocado.…