
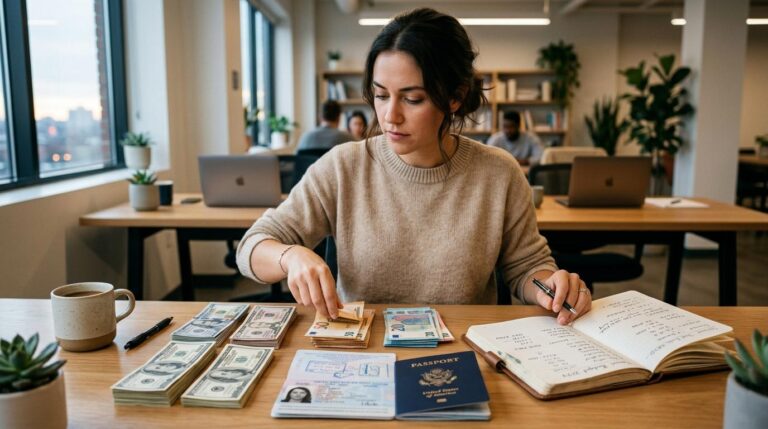
Comprar dólar ou euro antes de viajar envolve três decisões centrais: escolher o canal de compra (casas de câmbio, bancos ou contas globais), definir o momento certo para converter e entender os custos reais de cada modalidade, como o IOF e o spread. A estratégia mais recomendada por quem acompanha o mercado de câmbio é dividir as compras ao longo de meses, obtendo uma cotação média, e comparar sempre o VET — Valor Efetivo Total — entre os canais disponíveis, que é o indicador que revela o custo real da operação.
Ao longo deste artigo, você vai encontrar um cronograma prático com marcos de ação, desde seis meses antes do embarque até os dias finais, além de uma análise dos principais canais de compra, um checklist dos custos ocultos de cada modalidade e os erros mais comuns que levam as pessoas a pagar mais do que o necessário na hora de converter reais.
Por que comprar dólar ou euro com antecedência faz diferença no bolso
O câmbio não segue uma linha reta. Ele oscila por fatores como decisões de política monetária, inflação, cenário político interno e externo e fluxo de capital estrangeiro. Tentar prever o “dia perfeito” para comprar moeda estrangeira é uma aposta arriscada — até analistas especializados erram nessa previsão com frequência.
A estratégia do preço médio resolve esse problema de forma prática. Ao dividir a compra em parcelas ao longo de meses, você não fica refém de um único momento do câmbio. Em alguns meses vai pagar mais caro, em outros vai pagar menos — e a média tende a ser mais favorável do que uma compra única feita às pressas.
Outro benefício concreto é o planejamento financeiro. Distribuir a compra de moeda estrangeira ao longo do tempo impede que um valor alto saia do orçamento de uma vez, o que pode comprometer outras despesas da viagem. A antecedência também dá margem para comparar canais com calma, sem a pressão de fechar o câmbio no dia anterior ao voo.
Linha do tempo: quando começar a comprar moeda estrangeira antes de viajar
Ter um cronograma de compra ajuda a organizar o orçamento e a aproveitar momentos de queda no câmbio. Veja o que fazer em cada etapa antes da viagem.
De 6 a 3 meses antes da viagem
Este é o momento de estruturar o planejamento. O primeiro passo é estimar o valor total que será necessário no destino — hospedagem, alimentação, transporte, passeios e uma reserva para imprevistos. Com esse número em mãos, fica mais fácil definir quanto comprar em cada etapa.
Nessa fase, o foco é monitorar a cotação do dólar ou euro e fazer as primeiras compras, que devem representar entre 30% e 40% do total estimado. Não é preciso esperar uma queda expressiva: o objetivo é começar a construir a posição em moeda estrangeira e reduzir a exposição a variações futuras.
Use aplicativos ou sites de acompanhamento de câmbio para criar alertas de cotação. Isso evita a necessidade de checar o mercado todos os dias e permite agir quando o câmbio atingir um patamar interessante para você.
De 3 meses a 2 semanas antes
Com parte da moeda já comprada, essa fase serve para intensificar as aquisições. O objetivo é acumular entre 40% e 50% adicionais do total estimado, aproveitando quedas pontuais na cotação.
Nesse período, já é possível ter uma visão mais clara do roteiro da viagem e ajustar o valor total se os planos mudaram. Se o câmbio estiver em um patamar desfavorável por semanas seguidas, vale manter as compras parceladas em vez de esperar uma queda que pode não chegar.
Últimos dias antes do embarque
A semana final deve ser usada para ajustes, não para compras em volume. Com 80% a 90% da moeda já adquirida nas etapas anteriores, o que resta é cobrir apenas o valor residual.
Evite comprar no aeroporto nessa fase. As casas de câmbio em terminais aéreos costumam praticar spreads consideravelmente mais altos do que as opções online ou em casas de câmbio fora do aeroporto. Se precisar comprar algo no aeroporto, limite ao mínimo necessário para as primeiras horas no destino.
Onde comprar dólar ou euro: canais, custos e o que comparar
Cada canal de compra de moeda estrangeira tem custos diferentes — e nem sempre o que parece mais barato é o que cobra menos no total. Entenda as opções disponíveis e como avaliar cada uma.
Casas de câmbio e bancos
As casas de câmbio físicas e online são os canais mais tradicionais para comprar dólar ou euro em espécie ou em cartão pré-pago internacional. As taxas variam bastante entre operadoras, por isso a comparação é indispensável antes de fechar qualquer operação.
Os bancos também oferecem serviços de câmbio, mas a cotação tende a ser menos competitiva para quem não é correntista ou não tem um relacionamento consolidado com a instituição. Para correntistas com conta premium ou de alta renda, pode haver condições diferenciadas — vale consultar diretamente.
Casas de câmbio localizadas em aeroportos e em áreas de alto fluxo turístico costumam praticar spreads mais elevados. A conveniência tem um custo, e esse custo pode ser relevante dependendo do valor convertido.
Contas globais e apps de câmbio
As contas globais — também chamadas de contas multimoeda — permitem comprar dólar ou euro pelo celular e utilizar um cartão de débito internacional vinculado diretamente ao saldo em moeda estrangeira. Esse modelo ganhou espaço no mercado brasileiro nos últimos anos.
Existem diversas opções disponíveis no Brasil, como Wise, Nomad, Revolut, C6 Bank e outras. Cada uma tem estrutura de custos própria: algumas cobram taxa por conversão, outras pelo saque em caixas eletrônicos no exterior. Por exemplo, apps como o Mercado Pago também podem oferecer funcionalidades de câmbio e pagamentos internacionais — vale verificar as condições disponíveis no app para entender se atendem ao seu perfil de viagem.
O ponto central ao comparar contas globais é o mesmo que vale para qualquer canal: analisar o custo total da operação, não apenas a cotação exibida na tela.
Como usar o VET para comparar qualquer canal
O VET — Valor Efetivo Total — é o indicador que reúne todos os custos de uma operação de câmbio em um único número. Ele inclui:
- A cotação da moeda praticada pelo canal
- O IOF (Imposto sobre Operações Financeiras), que varia por modalidade
- As taxas operacionais cobradas pela instituição
- Eventuais custos de entrega ou envio
As alíquotas de IOF diferem conforme a modalidade de compra. A compra de moeda em espécie tem IOF de 1,1%, o cartão pré-pago internacional também opera nessa faixa, enquanto o cartão de crédito internacional costuma ter alíquota mais alta. Remessas internacionais têm alíquota própria. Esses percentuais podem ser ajustados por legislação, por isso vale confirmar os valores vigentes no momento da compra.
Ao solicitar uma cotação em qualquer canal, peça o VET da operação. Esse é o número que permite uma comparação justa entre canais distintos, independentemente de como cada um estrutura suas cobranças.
Dólar ou euro em espécie: quando vale a pena levar dinheiro físico
O dinheiro em espécie ainda tem utilidade prática em diversas situações de viagem. Gorjetas, transporte público, mercados locais, feiras e pequenos estabelecimentos que não aceitam cartão são contextos em que ter dólar ou euro em espécie faz diferença real no dia a dia do destino.
A combinação mais equilibrada para a maioria das viagens é levar uma quantidade moderada em espécie — suficiente para os primeiros dias e para situações sem cartão — e complementar com um cartão de débito internacional vinculado a uma conta global ou pré-pago. Essa combinação oferece segurança e flexibilidade sem depender de uma única modalidade.
Um ponto de atenção importante: quem sai do Brasil carregando acima de R$ 10.000 em espécie — ou o equivalente em moeda estrangeira — tem obrigação legal de declarar o valor à Receita Federal por meio da Declaração Eletrônica de Bens de Viajante (e-DBV). Além da questão legal, carregar valores altos em espécie representa um risco de segurança que pode ser evitado com o uso de cartões.
Erros comuns ao comprar moeda estrangeira antes de viajar e como evitar
Alguns comportamentos recorrentes levam as pessoas a pagar mais do que o necessário na hora de converter reais em moeda estrangeira. Conhecê-los com antecedência é a melhor forma de não repeti-los.
- Deixar toda a compra para a última hora: sem tempo para comparar canais ou aguardar uma cotação mais favorável, a tendência é aceitar qualquer condição disponível.
- Comprar no aeroporto sem comparar: os spreads em terminais aéreos costumam ser os mais altos do mercado, e a pressão do embarque reduz o poder de negociação.
- Ignorar o IOF e focar só na cotação: uma cotação aparentemente boa pode esconder taxas operacionais altas. Só o VET revela o custo real.
- Fazer dupla conversão desnecessária: comprar dólar para trocar por euro na Europa significa pagar taxas duas vezes — uma na conversão de real para dólar e outra na conversão de dólar para euro. O caminho mais vantajoso é converter de real para euro de forma direta, ainda no Brasil.
- Não guardar os comprovantes de câmbio: esses documentos podem ser necessários para declarações à Receita Federal ou para comprovar a origem dos valores em caso de fiscalização.
- Concentrar todo o orçamento em uma única modalidade: depender exclusivamente de espécie ou exclusivamente de cartão reduz a flexibilidade em situações inesperadas no destino.
Planejamento e comparação são as ferramentas mais eficazes para reduzir o custo real de uma viagem internacional. Nenhuma estratégia elimina a oscilação do câmbio, mas um processo estruturado minimiza o impacto dela no seu bolso.
Perguntas frequentes sobre como comprar dólar ou euro antes de viajar
Qual a diferença entre dólar comercial e dólar turismo?
O dólar comercial é a cotação usada em transações entre empresas, bancos e governos. O dólar turismo é o praticado na venda para pessoas físicas e incorpora custos operacionais, logística e a margem da instituição que realiza a operação. Por isso, o dólar turismo é sempre mais alto do que o comercial — a diferença entre os dois é parte do custo real de comprar moeda estrangeira.
Vale a pena comprar dólar para trocar por euro na Europa?
Na maioria dos casos, não vale a pena. Essa operação envolve dupla conversão — real para dólar e depois dólar para euro —, e cada etapa tem spread e taxas próprias. O caminho mais vantajoso costuma ser converter de real para euro de forma direta, ainda no Brasil, em uma única operação.
Quanto de moeda estrangeira posso levar sem declarar?
Quem sai do Brasil pode levar até R$ 10.000 — ou o equivalente em moeda estrangeira — sem precisar declarar à Receita Federal. Acima desse valor, é obrigatório preencher a Declaração Eletrônica de Bens de Viajante (e-DBV) antes do embarque.
Cartão de crédito internacional substitui a compra de moeda?
O cartão de crédito pode ser usado no exterior, mas a cotação é definida no fechamento da fatura, não no dia da compra, e o IOF costuma ser mais alto do que em outras modalidades. Ele funciona bem como complemento, mas depender exclusivamente dele expõe a pessoa viajante a variações cambiais que só serão conhecidas semanas depois.
Organizar o câmbio com antecedência é também uma forma de organizar as finanças da viagem como um todo. Apps financeiros podem ajudar nesse processo: por exemplo, o app do Mercado Pago oferece funcionalidades que permitem acompanhar gastos, organizar o orçamento e explorar opções de pagamento internacional — vale verificar as condições disponíveis diretamente no app antes de embarcar.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como aproveitar o câmbio para fazer compras no exterior e pagar menos
Aproveitar o câmbio para fazer compras no exterior envolve duas decisões que andam juntas: o momento em que você converte…
Melhor forma de proteger seus poupados contra a depreciação do real: guia com estratégias práticas
A perda de valor do real afeta o poder de compra de quem poupa em moeda nacional. Este guia reúne…
Como comprar dólar no Brasil de forma legal: canais, custos e cuidados essenciais
Comprar dólar no Brasil envolve regras do Banco Central, diferentes canais de câmbio e custos que variam conforme a escolha.…