
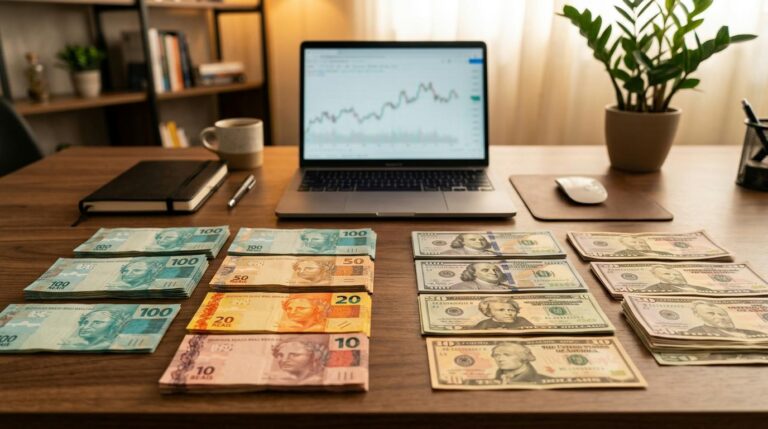
Comprar dólar de forma segura no Brasil exige três cuidados fundamentais: usar instituições autorizadas pelo Banco Central, comparar o custo total da operação por meio do VET (Valor Efetivo Total) e guardar os comprovantes legais de cada transação. Existem ao menos cinco caminhos regulamentados para quem quer adquirir dólares no país: contas globais em dólar, corretoras de câmbio com papel moeda, cartões pré-pagos internacionais, stablecoins pareadas ao dólar e transferências internacionais via SWIFT.
Ao longo deste artigo, você vai encontrar como verificar se uma instituição tem autorização ativa para operar câmbio, uma comparação prática de custos e impostos entre cada modalidade, um passo a passo para conduzir a operação com segurança e uma lista de sinais de alerta para identificar operações irregulares antes que causem prejuízo.
Como verificar se a instituição é autorizada para vender dólar no Brasil
Antes de escolher onde comprar, o passo mais importante é confirmar que a instituição tem autorização ativa para operar câmbio. Essa verificação pode ser feita em poucos minutos e evita prejuízos.
Consulta no site do Banco Central (BACEN)
O Banco Central disponibiliza, em seu site oficial (bcb.gov.br), um sistema de busca de instituições autorizadas a operar no mercado de câmbio. Para consultar, acesse a seção “Câmbio e Capitais Internacionais” e utilize o campo de busca pelo nome ou CNPJ da instituição. O sistema exibe o tipo de autorização concedida e o status atual do registro.
Ao verificar o resultado, preste atenção ao tipo de habilitação: corretoras de câmbio, bancos e fintechs regulamentadas aparecem com categorias distintas. Uma instituição sem registro ativo ou com status suspenso não está apta a realizar operações cambiais de forma legal, independentemente do que afirme em seu site ou publicidade.
Esse processo de consulta leva menos de cinco minutos e protege você de um dos erros mais comuns: confiar em aparência profissional sem verificar a legalidade da operação.
Documentos que toda operação legal deve gerar
Toda compra de dólar realizada por uma instituição autorizada deve gerar, obrigatoriamente, um boleto de câmbio (também chamado de contrato de câmbio). Esse documento registra a taxa aplicada, o valor em reais, o valor em dólar e os dados de ambas as partes. Guarde esse comprovante: ele é a prova legal de que a operação foi realizada por canais regulamentados.
Além do boleto de câmbio, a instituição deve solicitar documentos de identificação antes de fechar qualquer operação. Esse processo, conhecido como KYC (Know Your Customer), inclui CPF, documento de identidade e, em alguns casos, comprovante de residência. A exigência de KYC não é burocracia desnecessária: é um indicador direto de que a instituição segue as normas do Banco Central.
Se uma casa de câmbio ou serviço online não pede nenhuma identificação e não emite documentação formal, isso é um sinal de alerta que merece atenção antes de qualquer pagamento.
Modalidades seguras para comprar dólar no Brasil e quando usar cada uma
Cada modalidade atende a uma necessidade diferente: viagem, investimento, compras online ou envio de valores ao exterior. Conhecer as características de cada uma ajuda a escolher com mais critério.
Contas globais em dólar
As contas globais permitem manter saldo em dólar dentro de um app financeiro regulamentado no Brasil. A conversão usa câmbio comercial, com IOF de 1,1%, o que costuma resultar em um custo menor do que o câmbio turismo. A maioria dessas contas oferece cartão de débito internacional vinculado, o que facilita pagamentos no exterior ou em sites estrangeiros.
Esse modelo é indicado para quem viaja com frequência, faz compras recorrentes em dólar ou quer manter uma reserva na moeda americana sem precisar de papel moeda. Como exemplo ilustrativo, o app do Mercado Pago oferece funcionalidades de conta com saldo em dólar que seguem essa lógica de câmbio e IOF.
Corretoras de câmbio e papel moeda
As corretoras de câmbio físicas e digitais autorizadas pelo Banco Central são a opção mais comum para quem precisa de dólar em espécie. A operação usa câmbio turismo, que embute custos logísticos de transporte e armazenamento da moeda física. O IOF aplicado é de 1,1% para compra de espécie.
Ao retirar notas em balcão ou receber por delivery, verifique a autenticidade das cédulas: notas falsas são um risco real nesse mercado. Corretoras autorizadas usam equipamentos de verificação e oferecem garantia sobre as notas entregues.
Cartões pré-pagos internacionais
Os cartões pré-pagos permitem congelar a taxa de câmbio no momento da recarga, o que protege contra variações cambiais durante a viagem. A operação também usa câmbio turismo com IOF de 1,1%, mas a previsibilidade do custo é uma vantagem para quem quer planejar gastos com antecedência.
Por operarem com chip e senha, esses cartões oferecem uma camada extra de proteção contra fraudes em comparação com dinheiro em espécie. Em caso de perda ou roubo, o saldo pode ser bloqueado pelo app da instituição emissora.
Stablecoins pareadas ao dólar (USDT e USDC)
As stablecoins são ativos digitais que mantêm paridade de 1:1 com o dólar americano. No Brasil, é possível comprá-las por meio de exchanges regulamentadas pela Receita Federal e pelo Banco Central, como Binance, Mercado Bitcoin e outras com operação ativa no país.
A custódia é um ponto de atenção: manter stablecoins em uma carteira própria (wallet) oferece mais controle, mas exige conhecimento técnico. Deixar os ativos na exchange é mais prático, mas expõe o saldo ao risco da plataforma. Stablecoins não substituem dólar em espécie para viagens, mas funcionam como reserva de valor ou meio de pagamento em ambientes digitais.
Transferências internacionais via SWIFT
O sistema SWIFT é o padrão global para transferências bancárias internacionais. No Brasil, bancos e corretoras autorizadas realizam remessas via SWIFT para contas no exterior, com conversão de reais para dólares no momento da operação. Essa modalidade é mais indicada para valores maiores, como pagamento de serviços, matrículas em universidades estrangeiras ou transferências para contas próprias no exterior.
Os custos incluem a taxa de câmbio, IOF de 1,1% para remessas, tarifas bancárias fixas e, em alguns casos, taxas cobradas pelo banco correspondente no destino. Comparar o VET entre instituições antes de fechar é especialmente relevante nessa modalidade, dado o volume financeiro envolvido.
Cada modalidade tem seu contexto ideal: contas globais e cartões pré-pagos para viagens e compras online, corretoras para quem precisa de espécie, stablecoins para o ambiente digital e SWIFT para transferências de maior valor ao exterior.
Custos reais na compra de dólar: como comparar usando o VET
O preço do dólar que aparece nas manchetes não é o mesmo que você vai pagar. Entender os custos embutidos em cada operação é o que separa uma compra vantajosa de uma cara.
Diferença entre câmbio comercial e câmbio turismo
O câmbio comercial é a taxa de referência usada em operações de comércio exterior, contas globais e remessas internacionais. Por não incluir custos logísticos, costuma ser mais barato. O câmbio turismo, por sua vez, é aplicado na compra de papel moeda e na recarga de cartões pré-pagos: embute os custos de transporte, armazenamento e distribuição das cédulas físicas, o que resulta em uma taxa mais alta.
A diferença entre as duas taxas varia conforme o momento do mercado, mas costuma ficar entre 1% e 3%. Essa variação parece pequena, mas em compras de maior volume representa um valor relevante.
Alíquotas de IOF por tipo de operação
O IOF (Imposto sobre Operações Financeiras) incide sobre todas as operações de câmbio no Brasil. Para compra de papel moeda e remessas para contas globais, a alíquota é de 1,1%. Para cartões de crédito internacionais, a alíquota é de 3,38%, o que os torna mais caros do que as alternativas com câmbio turismo para viagens.
Essas alíquotas podem ser alteradas por decreto presidencial, portanto vale confirmar os valores vigentes no momento da operação junto à instituição ou no site da Receita Federal.
O que é o VET e como calcular
O VET (Valor Efetivo Total) é a métrica oficial estabelecida pelo Banco Central para comparar o custo real entre operações de câmbio. Ele reúne a taxa de câmbio aplicada, o IOF e todas as tarifas cobradas pela instituição em um único número expresso em reais por dólar.
Para calcular, divida o total em reais que você vai pagar pelo total em dólares que vai receber. Por exemplo: se você paga R$ 5.800 para receber US$ 1.000, o VET é R$ 5,80 por dólar. Duas instituições podem oferecer a mesma cotação de câmbio, mas cobrar tarifas diferentes, resultando em VETs distintos. Pedir o VET antes de fechar é um direito seu e uma obrigação da instituição.
Passo a passo para comprar dólar com segurança no Brasil
- Defina a finalidade da compra. Saber se o dólar será usado em viagem, investimento ou compra online determina qual modalidade faz mais sentido. Papel moeda serve para gastos no exterior; contas globais e cartões pré-pagos para pagamentos digitais; stablecoins para o ambiente cripto; SWIFT para remessas de maior valor.
- Consulte a autorização da instituição no site do Banco Central. Acesse bcb.gov.br, busque pelo nome ou CNPJ da instituição e confirme que o status de autorização para câmbio está ativo. Essa etapa deve ser feita antes de qualquer cadastro ou pagamento.
- Faça o cadastro e envie os documentos de identificação. O processo de KYC é obrigatório em todas as instituições autorizadas. Tenha em mãos CPF, documento de identidade com foto e comprovante de residência. A ausência desse processo é um sinal de irregularidade.
- Simule o custo total via VET em ao menos duas instituições. Peça o VET para o valor que pretende comprar e compare. A diferença pode ser de centavos por dólar, mas em volumes maiores representa uma economia concreta. Não feche a operação com base apenas na cotação anunciada.
- Confirme a operação e guarde os comprovantes. Após fechar, exija o boleto de câmbio com todos os dados da transação e salve o comprovante de pagamento. Esses documentos são necessários para eventual declaração à Receita Federal e como prova legal da operação.
Comparar ao menos duas opções antes de fechar pode representar uma economia relevante, sobretudo em operações acima de US$ 500. O tempo investido nessa etapa costuma se pagar com facilidade.
Sinais de alerta para evitar golpes na compra de dólar
O mercado paralelo de câmbio, que inclui doleiros e operações informais, expõe a pessoa compradora a riscos legais e financeiros sérios. Além de perder o dinheiro, quem opera fora dos canais autorizados pode responder por evasão de divisas perante a Receita Federal e o Banco Central.
Fique atento a estes sinais de alerta:
- Cotação muito abaixo do mercado. Uma taxa significativamente mais baixa do que a praticada pelas instituições autorizadas costuma indicar fraude ou operação ilegal. O dólar tem um preço de mercado que não varia de forma drástica entre canais regulamentados.
- Instituição ausente no cadastro do BACEN. Se a busca no site do Banco Central não retornar resultado ou exibir status inativo, a operação não tem respaldo legal, independentemente da aparência do site ou do atendimento.
- Operação sem emissão de boleto de câmbio. A ausência de documentação formal é uma das marcas mais claras de irregularidade. Toda compra legal gera um contrato de câmbio com dados completos.
- Pedido de pagamento via transferência para pessoa física. Instituições autorizadas recebem pagamentos em nome de pessoa jurídica. Pedir Pix ou TED para CPF é um sinal claro de operação fora dos canais regulamentados.
- Pressão para fechar sem tempo de comparar. Urgência artificial (“cotação só até hoje”, “últimas unidades”) é uma tática para impedir que você pesquise outras opções ou verifique a autorização da instituição.
- Ausência de procedimento de identificação (KYC). Se a instituição não pede nenhum documento antes de vender dólar, ela não está seguindo as normas do Banco Central, o que invalida a operação do ponto de vista regulatório.
Qualquer operação fora dos canais autorizados pode resultar em perda total do valor pago e em complicações com a Receita Federal, que monitora movimentações cambiais irregulares.
Perguntas frequentes sobre como comprar dólar de forma segura no Brasil
Qual é o limite de dólar que posso comprar sem declarar?
Viajantes podem sair do Brasil com até US$ 10.000 em espécie sem declarar à Receita Federal. Valores acima desse limite precisam ser informados na e-DBV (Declaração Eletrônica de Bens de Viajante) no momento do embarque. Para operações de câmbio acima de US$ 10.000, a própria instituição financeira reporta a transação ao Banco Central de forma automática.
Comprar dólar em espécie é mais caro do que usar uma conta global?
Em geral, sim. O papel moeda usa câmbio turismo, que embute custos logísticos e resulta em uma taxa mais alta. Contas globais costumam usar câmbio comercial, com spread menor e IOF equivalente de 1,1%. A comparação via VET entre as duas opções é a forma mais precisa de verificar qual custa menos para o valor e o momento específico da sua operação.
Stablecoins como USDT são uma forma segura de ter dólar?
Stablecoins mantêm paridade de 1:1 com o dólar, mas não são regulamentadas como moeda pelo Banco Central. A segurança da operação depende da exchange utilizada (que deve ter operação legal no Brasil) e da forma de custódia escolhida. Elas não substituem dólar em espécie para viagens internacionais, mas podem funcionar como reserva de valor ou meio de pagamento em ambientes digitais.
Como saber se uma casa de câmbio é confiável?
O caminho mais direto é consultar o cadastro de instituições autorizadas no site do Banco Central, buscando pelo nome ou CNPJ da casa de câmbio. Além disso, verifique se a operação gera boleto de câmbio com todos os dados da transação e se há exigência de identificação antes do fechamento. Cotações muito abaixo do mercado ou ausência de qualquer procedimento formal são sinais que pedem cautela.
Ter clareza sobre os custos reais, verificar a autorização da instituição e guardar os comprovantes são os três pilares de qualquer compra de dólar bem feita no Brasil. Para quem quer praticidade no dia a dia, contar com um app que reúna funcionalidades de câmbio em um só lugar pode complementar essa estratégia. O app do Mercado Pago, por exemplo, oferece opções para quem busca movimentar dólar com agilidade. Vale explorar as funcionalidades disponíveis e comparar com outras alternativas antes de decidir.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como declarar operações em moeda estrangeira no Imposto de Renda passo a passo
Toda pessoa residente fiscal no Brasil que manteve saldos, realizou compras e vendas ou recebeu rendimentos em moeda estrangeira durante…
Cofrinhos vs conta com rendimento: qual escolher para poupar de verdade
Cofrinhos; físicos ou digitais; ajudam a criar o hábito de separar dinheiro, mas não fazem esse dinheiro crescer por conta…
Como receber Pix internacional no Brasil: o que já funciona e o que ainda não existe
Receber um Pix de uma conta no exterior ainda não é possível. O sistema Pix opera dentro da infraestrutura do…
Como proteger meu e-commerce de fraudes internacionais e vender com mais segurança
Proteger um e-commerce de fraudes internacionais exige uma combinação de análise de risco geográfico, ferramentas antifraude com inteligência artificial e…