
Lá fora, a loja cobra o preço em dólar e pronto. Aqui, a fatura transforma esse preço com a cotação do emissor e soma o IOF. A diferença entre a cotação que o emissor do cartão aplicou e a PTAX do Banco Central do Brasil é o spread, e o cálculo é direto: (cotação do cartão ÷ PTAX do mesmo dia − 1) × 100. IOF e spread são cobranças distintas: uma é tributo federal, a outra é margem do emissor.
Ao longo deste artigo você vai encontrar onde buscar a PTAX correta, o passo a passo do cálculo com números ilustrativos, como somar o IOF para chegar ao custo real por dólar e quais erros distorcem o resultado. Com esses dados, dá para comparar qualquer cartão com um único percentual.
O que é o spread do cartão em compras internacionais
O spread do cartão é a diferença percentual entre a cotação que o emissor aplica na conversão e a PTAX divulgada pelo Banco Central do Brasil para o mesmo dia. Não é um número aleatório: reflete quanto a mais, em relação à taxa de referência oficial, a pessoa pagou por cada dólar convertido.
A PTAX é a taxa de referência oficial do dólar comercial, calculada pelo BCB com base nas operações do mercado interbancário ao longo do dia. Ela serve como parâmetro para contratos, balanços e, no caso das compras internacionais, como base para medir o custo real da conversão.
O spread não é imposto. Trata-se de uma margem que o emissor do cartão define para cobrir seus custos operacionais de câmbio e gerar receita. O IOF, por outro lado, é um tributo federal cobrado pela Receita Federal sobre o valor convertido em reais, com alíquota igual para todos os emissores. Tratar os dois como se fossem a mesma coisa leva a conclusões erradas na hora de comparar cartões.
Onde achar os dois números para calcular o spread do cartão
O cálculo do spread depende de dois valores: a cotação que o emissor do cartão aplicou na conversão e a PTAX do dia em que a compra foi processada. Saber onde buscar cada um evita erros antes mesmo de abrir a calculadora.
A cotação que o cartão usou
Esse número aparece na fatura do cartão de crédito, em geral na linha de cada compra internacional ou em um demonstrativo de câmbio separado. Pode estar descrito como “taxa de câmbio aplicada”, “cotação de conversão” ou algo similar, dependendo do emissor. O caminho mais direto é acessar a fatura digital ou o app do emissor do cartão.
Alguns emissores enviam a cotação por e-mail ou notificação no app no momento em que a transação é convertida. Guardar esse registro facilita a conferência posterior, pois o valor pode não aparecer de forma destacada na fatura impressa.
A PTAX do dia certo
A PTAX correta para o cálculo é a do dia em que o emissor processou a transação, não a data em que a compra foi feita nem a data de vencimento da fatura. Essa distinção é um dos pontos que mais gera confusão e, quando ignorada, distorce o resultado do cálculo.
Para consultar a PTAX, o caminho é o site do Banco Central do Brasil (bcb.gov.br), na seção de câmbio, onde é possível buscar taxas por período e por moeda. Basta informar a data de processamento e selecionar o dólar para obter a PTAX de venda daquele dia, que é a referência correta para este cálculo.
Como calcular o spread do cartão em compras internacionais, passo a passo
Com os dois números em mãos, a cotação do cartão e a PTAX do dia do processamento, o cálculo segue uma sequência de três passos. A fórmula é a mesma independentemente da moeda ou do valor da compra.
- Localize a cotação do cartão na fatura. Exemplo ilustrativo: R$ 5,20 por dólar.
- Consulte a PTAX do dia do processamento no site do BCB. Exemplo ilustrativo: R$ 5,00.
- Aplique a fórmula: spread (%) = (cotação do cartão ÷ PTAX − 1) × 100. Com os números do exemplo: (5,20 ÷ 5,00 − 1) × 100 = 4%.
Os valores acima são ilustrativos e servem para demonstrar a mecânica do cálculo. O resultado real depende dos números da sua fatura e da PTAX do dia específico da transação.
Como conferir se a conta está certa
Para validar o resultado, repita o cálculo com uma segunda compra do mesmo cartão feita no mesmo período. Se o spread percentual for próximo nas duas transações, o cálculo está no caminho certo. Uma variação pequena entre compras é normal, pois a PTAX é apurada em boletins ao longo do dia e o horário da transação pode influenciar qual boletim serve de referência.
Se o spread variar muito entre duas compras do mesmo cartão, vale verificar se a PTAX usada corresponde à data de processamento de cada uma, e não à data em que a compra foi realizada. Esse é o ajuste mais comum quando o resultado parece inconsistente.
Spread mais IOF: o custo real de cada dólar na fatura
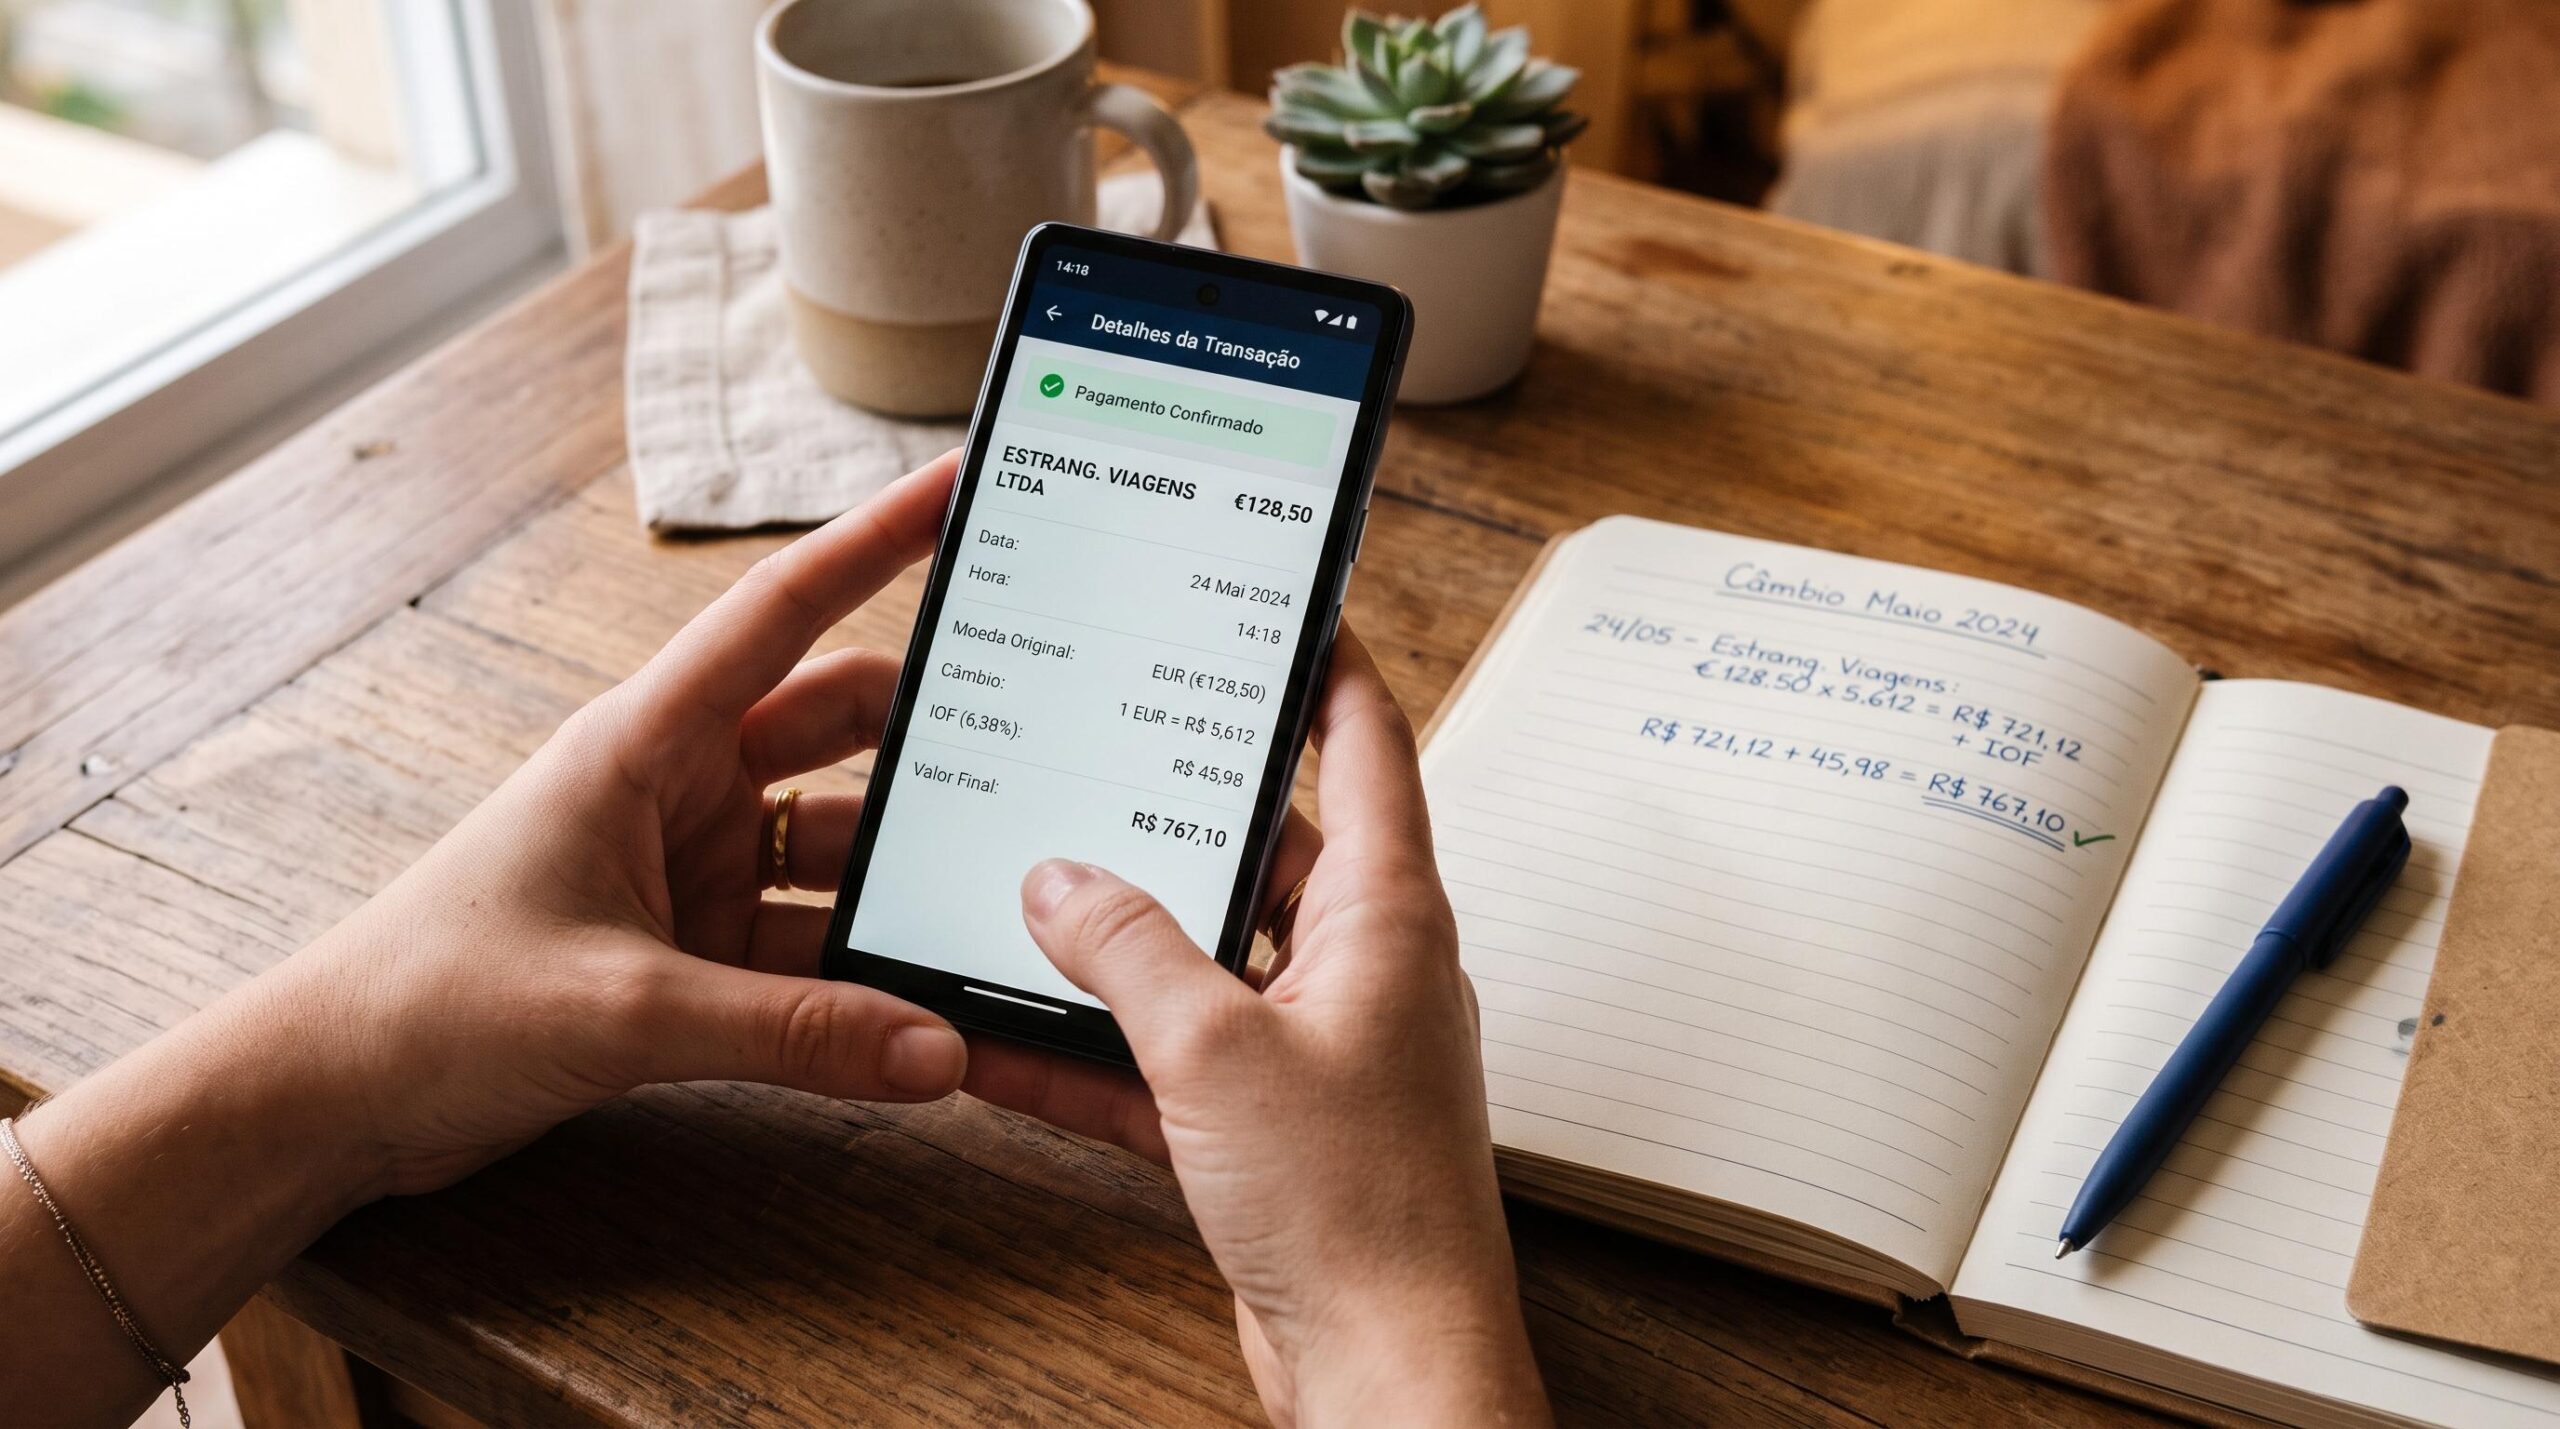
Para chegar ao custo total por dólar, é preciso somar o spread ao IOF. O IOF em compras internacionais é cobrado pela Receita Federal sobre o valor convertido em reais e incide sobre todas as compras com cartão de crédito no exterior, com a mesma alíquota para todos os emissores. A fórmula do custo total fica: custo total (%) = spread (%) + IOF (%).
Usando o exemplo ilustrativo do passo a passo anterior: spread de 4% + IOF de 3,5% = custo total de 7,5% acima da PTAX. Em uma compra de US$ 100 com PTAX ilustrativa de R$ 5,00, o valor base seria R$ 500,00. Com 7,5% de custo total, o valor na fatura chegaria a R$ 537,50. Todos esses números são ilustrativos e servem para mostrar como o percentual se traduz em reais.
Esse número único, o custo total em percentual, é o que permite comparar cartões com objetividade. Dois cartões podem ter o mesmo IOF (porque ele é federal e obrigatório), mas custos totais diferentes por causa do spread. Como o IOF é igual para todos, o spread se torna a variável que a pessoa pode controlar na hora de escolher um cartão para compras internacionais.
Por que o spread muda de um cartão para outro
Cada emissor do cartão define seu próprio spread. Não há limite legal estabelecido no Brasil para essa margem, o que significa que a variação entre produtos pode ser significativa. Os fatores que influenciam o valor incluem os custos operacionais de câmbio do emissor, a estratégia comercial do produto e o posicionamento no mercado.
Cartões voltados a viajantes com frequência ou com benefícios internacionais tendem a oferecer spreads menores ou zerados como diferencial competitivo. Alguns cartões no mercado brasileiro praticam spread zero, como é o caso do cartão de crédito do Mercado Pago, segundo seu site oficial. Outros produtos de grandes bancos tradicionais podem cobrar percentuais mais altos, embora os valores variem e se alterem com o tempo.
Entender a lógica por trás da variação é mais útil do que decorar percentuais de produtos específicos, pois esses números mudam. Com a fórmula do spread em mãos, qualquer cartão novo pode ser avaliado com os dados da própria fatura. Para quem compra em dólar com frequência, também vale explorar as diferenças entre cartão e conta em dólar para compras, já que as estruturas de custo são distintas.
Erros comuns ao calcular o spread do cartão
Pequenos erros na coleta dos dados distorcem o resultado e podem levar a comparações equivocadas entre cartões. Os mais frequentes são:
- Usar a PTAX da data de compra em vez da data de processamento pelo emissor, que pode ser um ou dois dias depois.
- Confundir a cotação exibida no app no momento da compra com a cotação aplicada na conversão final, que pode diferir por causa do horário de processamento.
- Incluir o IOF no cálculo do spread, chegando a um percentual inflado que mistura tributo com margem do emissor.
- Usar a PTAX de compra em vez da PTAX de venda do dólar. O BCB divulga as duas taxas, e a referência correta para o cálculo do spread do cartão é a PTAX de venda.
- Comparar moedas diferentes sem converter para dólar primeiro, o que distorce o resultado em compras feitas em euro, libra ou outras moedas.
O cálculo correto depende de três alinhamentos: a data certa (processamento), a cotação certa (PTAX de venda do dólar) e a separação clara entre spread e IOF. Com esses três pontos resolvidos, o resultado reflete o custo real da conversão.
Perguntas frequentes sobre spread do cartão em compras internacionais
O que é spread no cartão de crédito?
O spread no cartão de crédito é o percentual de diferença entre a cotação que o emissor aplica na conversão e a PTAX do Banco Central do Brasil para o mesmo dia. Não é imposto: é uma margem definida pelo emissor e varia entre cartões. A fórmula é (cotação do cartão ÷ PTAX − 1) × 100.
O spread do cartão tem limite?
No Brasil, não há limite legal definido para o spread em cartões de crédito. Cada emissor define livremente sua margem com base em custos e estratégia comercial. A regulação do Banco Central do Brasil exige transparência na divulgação das taxas, mas não estabelece um teto percentual.
A cotação é do dia da compra ou do pagamento da fatura?
A cotação aplicada é a do dia em que o emissor processa a transação, que costuma ser próximo à data da compra, mas pode variar. Não é a data de vencimento nem de pagamento da fatura. Para o cálculo do spread, a referência correta é a PTAX do dia do processamento, consultável no site do BCB.
Qual a diferença entre PTAX e a cotação do cartão?
A PTAX é a taxa de referência oficial do dólar comercial, calculada pelo Banco Central do Brasil com base nas operações do mercado interbancário. A cotação do cartão é a PTAX acrescida do spread definido pelo emissor. A diferença percentual entre as duas é exatamente o spread.
E quando a compra é em euro ou em libra, como calcular o spread?
Em compras feitas em euro ou libra, a maioria dos emissores converte primeiro para dólar e depois para real, o que adiciona uma etapa ao cálculo. Para identificar a base de referência usada, o caminho é consultar o extrato detalhado da fatura e verificar se a conversão passou pelo dólar ou foi direta para real. A PTAX a usar depende de qual moeda o emissor adotou como intermediária.
Quem compra em dólar todo mês tem tudo para fazer esse cálculo uma vez por cartão e decidir com mais clareza qual produto realmente compensa. Se quiser ir além do spread e entender outras estratégias para pagar menos em compras no exterior, o próximo passo é comparar o custo total de diferentes formas de pagamento com os seus próprios números. Para quem quer testar na prática um cartão com spread zero, o cartão de crédito no app do Mercado Pago é uma das opções disponíveis no mercado brasileiro.
Você também pode gostar
Como enviar dinheiro para filhos estudando fora e pagar menos em cada envio
Lá fora, a universidade cobra numa data fixa e em moeda local. Aqui, o valor em reais que você precisa…
Como pagar assinaturas de streaming e apps em dólar sem susto na fatura
Para pagar assinaturas em dólar com menos custo, o primeiro passo é mapear quais cobranças chegam em moeda estrangeira na…
Vender para o exterior pelo Instagram: como receber e quanto sobra no caixa
Quem vende pelo Instagram já sabe que o direct não tem fronteiras. Lá fora, o cliente está acostumado a pagar…
O que move o euro frente ao real e por que isso aparece na sua compra em euro
Quando o euro sobe ou cai, a maioria das pessoas busca a cotação do dia, mas poucos encontram a explicação…