
Para quem tem CNPJ ou MEI e recebe uma invoice em euro de um fornecedor europeu, existem três caminhos: cartão empresarial internacional (indicado para valores pequenos e recorrentes), transferência bancária via SWIFT pelo banco do CNPJ e plataforma de câmbio autorizada pelo Banco Central do Brasil (as duas últimas, mais adequadas para invoices maiores). O critério de comparação entre eles não é a tarifa cobrada, mas o VET (Valor Efetivo Total), que inclui spread cambial, IOF e demais encargos. Quem importa mercadoria com despacho aduaneiro e Siscomex segue um fluxo diferente, que este artigo não cobre.
Ao longo deste conteúdo, você vai encontrar os três canais comparados pelo VET, o passo a passo da transferência SWIFT, os tributos que incidem sobre o pagamento em euro, os documentos que a contabilidade vai solicitar e os erros mais comuns que encarecem a operação para MEIs e pequenos negócios.
Quais são as formas de pagar fornecedores internacionais em euro
Para quem precisa pagar fornecedores internacionais em euro com CNPJ, o mercado brasileiro oferece três canais distintos, cada um com perfil de uso diferente.
- Cartão empresarial internacional: indicado para assinaturas de software, licenças e serviços recorrentes de valor baixo (em geral, abaixo de 500 euros). O pagamento sai no extrato convertido pela bandeira, com IOF de câmbio e spread embutido na cotação.
- Transferência bancária via SWIFT pelo banco do CNPJ: o caminho mais comum para invoices acima de algumas centenas de euros. O banco brasileiro converte os reais em euro e envia ao banco do fornecedor por meio da rede SWIFT. Exige dados bancários completos do destinatário.
- Plataforma de câmbio autorizada pelo Banco Central do Brasil: fintechs e corretoras de câmbio autorizadas pelo Banco Central costumam oferecer spreads menores que os bancos tradicionais para remessas PJ. O envio final também ocorre via SWIFT.
A comparação correta entre esses canais passa pelo VET, não pela tarifa anunciada. O spread cambial (diferença entre a cotação de mercado e a cotação aplicada na operação) costuma pesar mais no custo total do que a tarifa fixa cobrada pela transferência. Quem avalia apenas a tarifa pode acabar pagando mais sem perceber. Para PMEs que buscam soluções financeiras integradas, vale conhecer as opções de inovação financeira para quem empreende no Brasil.
O que pedir ao fornecedor antes de pagar em euro
Antes de abrir qualquer pedido de remessa no banco, é necessário ter em mãos a invoice completa e os dados bancários do fornecedor europeu. Uma invoice com campos faltando pode travar a operação cambial no banco brasileiro, atraso que a maioria dos concorrentes na SERP não destaca.
Campos obrigatórios da invoice:
- Nome e endereço completo do fornecedor
- CNPJ do pagador (empresa brasileira)
- Valor em euro e moeda explícita
- Descrição do serviço ou produto
- Data de vencimento
Dados bancários obrigatórios do fornecedor:
- IBAN (International Bank Account Number): código que identifica a conta bancária do fornecedor na Europa, com até 34 caracteres alfanuméricos
- Código SWIFT/BIC: identifica o banco do fornecedor na rede internacional de transferências
- Nome do banco e país de destino
Sem o IBAN e o SWIFT/BIC, o banco brasileiro não consegue processar a remessa. Guardar a invoice original (PDF ou impresso) é parte do arquivo que a contabilidade vai solicitar na hora de fechar o mês.
Passo a passo para pagar fornecedores internacionais em euro por transferência
A transferência bancária via SWIFT é o caminho mais comum para invoices acima de alguns centenas de euros. Veja o roteiro completo, da abertura do pedido no app do banco até a confirmação do recebimento pelo fornecedor.
- Reúna a invoice com todos os campos preenchidos e os dados bancários do fornecedor (IBAN e SWIFT/BIC).
- Acesse a área de câmbio ou remessa internacional no app ou internet banking do banco vinculado ao CNPJ.
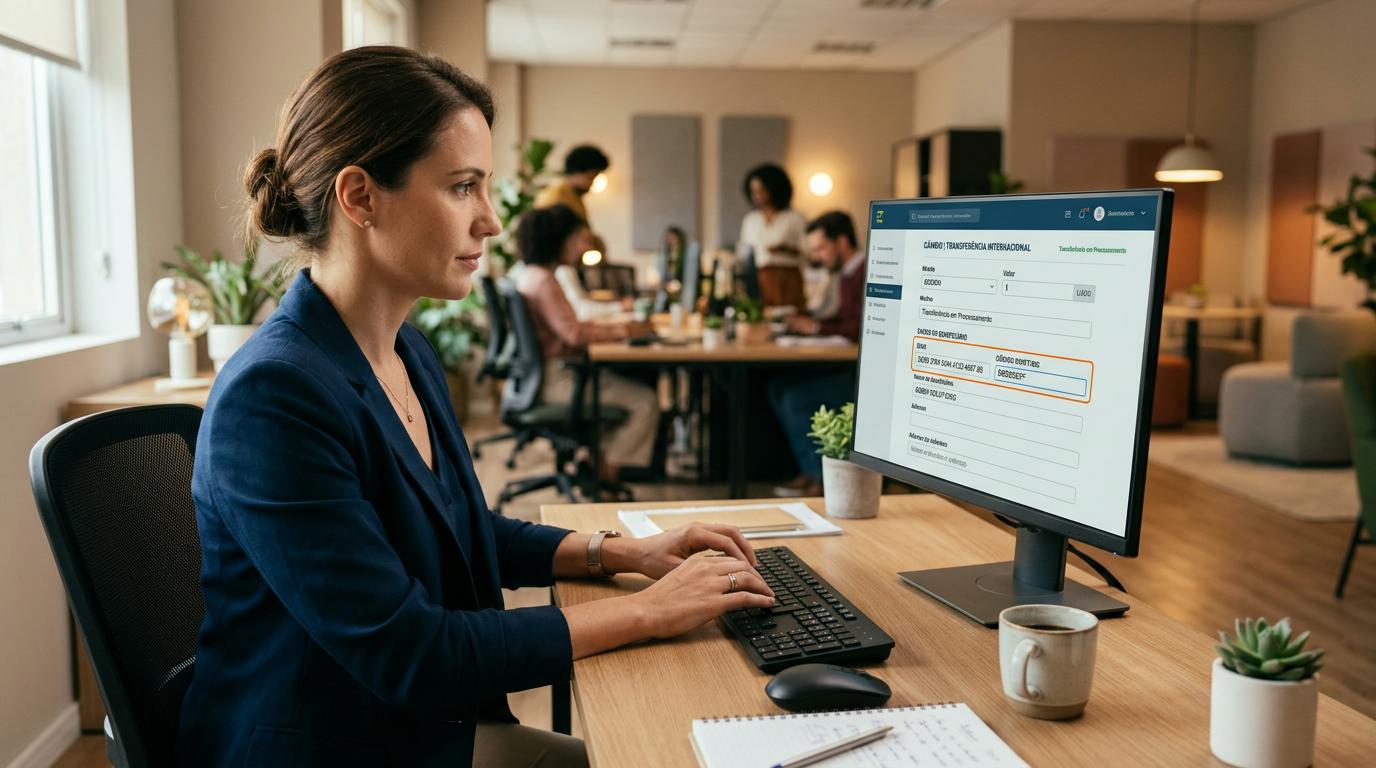
- Informe a finalidade da operação cambial (pagamento de serviço ao exterior ou importação de mercadoria), campo obrigatório pelo Banco Central do Brasil.
- Compare o VET oferecido pelo banco com o de ao menos uma plataforma de câmbio autorizada antes de confirmar.
- Confirme a transferência e anote o número de protocolo da operação.
Cada passo tem peso diferente no custo final. O passo 3 merece atenção: informar a finalidade errada pode gerar bloqueio ou questionamento pelo Banco Central. O passo 4 pode representar economia real, já que a diferença de VET entre canais costuma ser relevante para invoices acima de mil euros.
Como confirmar que o fornecedor recebeu o valor cheio
Após a liquidação da transferência, o banco emissor gera um documento chamado MT103, o comprovante oficial da rede SWIFT que registra que o valor saiu da conta do pagador e chegou ao banco do fornecedor. Pedir o MT103 ao banco é o único modo de ter prova documental do pagamento em caso de disputa.
Um ponto que a maioria dos guias disponíveis ignora: quando a transferência passa por um banco intermediário (correspondent bank) no caminho entre o banco brasileiro e o banco europeu do fornecedor, esse intermediário pode descontar uma tarifa do valor transferido. O fornecedor recebe menos do que o valor da invoice, sem que o pagador perceba.
Para evitar esse desconto, é possível solicitar ao banco a modalidade OUR na transferência SWIFT. Nessa modalidade, o pagador cobre todas as tarifas de bancos intermediários, garantindo que o fornecedor receba o valor cheio da invoice. Nem todos os bancos brasileiros oferecem essa opção de forma explícita no app, mas é possível solicitá-la pelo atendimento ao CNPJ.
Tributos e documentos que a contabilidade vai pedir
O pagamento em euro para um fornecedor no exterior envolve tributos cujas alíquotas variam conforme a natureza da operação e podem mudar ao longo do tempo. As alíquotas vigentes devem ser verificadas na Receita Federal e no Banco Central do Brasil antes de cada operação.
Os principais tributos a considerar são:
- IOF sobre operações de câmbio: incide sobre a conversão de reais em euro. A alíquota varia conforme a natureza da operação (pagamento de serviço ao exterior tem alíquota diferente de importação de mercadoria).
- IRRF (Imposto de Renda Retido na Fonte): pode incidir sobre pagamentos de serviços ao exterior, dependendo do tipo de serviço e do país do fornecedor. Consultar a Receita Federal para verificar a incidência no caso específico.
- CIDE: pode ser aplicável em remessas por uso de tecnologia ou transferência de conhecimento. A verificação também passa pela Receita Federal.
A diferença tributária entre pagar por serviço e pagar por importação de mercadoria é relevante para a contabilidade. Classificar a operação de forma errada pode gerar recolhimento incorreto de tributos.
Alt text: Documentos que a contabilidade vai solicitar:
- Invoice original do fornecedor
- Contrato de câmbio (emitido pela instituição autorizada)
- MT103 (comprovante SWIFT da transferência)
- Nota fiscal de serviço, quando aplicável
- Declaração de finalidade da operação cambial
Manter esses documentos organizados por operação facilita a escrituração e evita problemas em caso de fiscalização. Para dúvidas sobre alíquotas específicas ao perfil do negócio, a orientação de um contador é o caminho mais seguro.
Erros que encarecem o pagamento a fornecedores na Europa
Alguns erros no processo de pagamento ao fornecedor europeu passam despercebidos na hora, mas aparecem no caixa ao final do mês.
- Comparar tarifa fixa em vez do VET: o spread cambial embutido na cotação pode ser muito superior à tarifa anunciada. Dois canais com a mesma tarifa podem ter VETs bem diferentes.
- Não solicitar o MT103: sem esse comprovante, não há como provar documentalmente que o pagamento foi realizado se o fornecedor alegar não ter recebido.
- Usar cartão pessoal em vez de cartão empresarial: pagamentos a fornecedores com cartão PF geram inconsistência fiscal e tributária para o CNPJ, além de dificultar a conciliação contábil.
- Informar a finalidade errada da operação cambial: o Banco Central exige a declaração correta da natureza da remessa. Uma classificação equivocada pode gerar bloqueio ou questionamento da operação.
- Enviar invoice com dados incompletos: sem IBAN ou SWIFT/BIC, o banco não processa a transferência. O atraso pode gerar multa por vencimento da invoice.
- Ignorar o risco do banco intermediário: sem solicitar a modalidade OUR, o fornecedor pode receber menos do que o valor da invoice, o que exige um segundo pagamento para cobrir a diferença.
Perguntas frequentes sobre como pagar fornecedores internacionais em euro
MEI pode pagar fornecedores internacionais em euro com o CNPJ?
Sim, o MEI pode realizar remessas internacionais com o CNPJ, desde que o banco ou a plataforma de câmbio escolhida atenda pessoa jurídica desse porte. Vale confirmar com a instituição se o porte MEI é aceito para operações cambiais, pois alguns canais têm restrições. A operação segue as mesmas regras do Banco Central aplicáveis a qualquer CNPJ.
Dá para pagar fornecedor europeu por Pix?
Não de forma direta. O Pix opera apenas em reais dentro do Brasil e não alcança contas no exterior. Algumas plataformas de câmbio autorizada aceitam Pix como método de envio dos reais para a plataforma, que depois converte e envia o valor em euro via SWIFT. O Pix, nesse caso, é apenas o meio de transferir os reais para a plataforma, não um substituto da remessa internacional.
Precisa de contrato de câmbio para pagar fornecedor na Europa?
Toda operação de câmbio gera um contrato de câmbio, emitido pela instituição autorizada pelo Banco Central do Brasil. Para valores abaixo do equivalente a USD 3.000, a documentação exigida costuma ser menor. Acima desse limite, invoice e descrição da operação são obrigatórios. O contrato de câmbio deve ser guardado para a contabilidade junto com os demais documentos da operação.
Qual a forma mais barata de pagar em euro para um fornecedor europeu?
Depende do valor e da frequência dos pagamentos. O cartão empresarial pode ser vantajoso para assinaturas pequenas e recorrentes. Para invoices maiores, comparar o VET entre banco e plataforma autorizada costuma revelar diferenças relevantes. O spread cambial pesa mais do que a tarifa fixa na maioria dos casos, por isso a comparação pelo total em reais debitado é o critério mais confiável.
Organizar o caixa antes do próximo pagamento ao fornecedor europeu reduz o impacto da variação cambial. Separar os reais destinados à remessa em uma conta PJ dedicada ajuda a evitar surpresas na hora de fechar o câmbio. Como exemplo, a Conta Negócio do Mercado Pago é uma conta PJ para o negócio que pode ser usada para reservar esse valor com antecedência, sem misturar com o fluxo operacional do dia a dia. Para quem quer entender mais sobre as opções do setor, vale explorar o que as fintechs para quem empreende têm oferecido no Brasil.
Você também pode gostar
Como enviar dinheiro para filhos estudando fora e pagar menos em cada envio
Lá fora, a universidade cobra numa data fixa e em moeda local. Aqui, o valor em reais que você precisa…
Como pagar assinaturas de streaming e apps em dólar sem susto na fatura
Para pagar assinaturas em dólar com menos custo, o primeiro passo é mapear quais cobranças chegam em moeda estrangeira na…
Vender para o exterior pelo Instagram: como receber e quanto sobra no caixa
Quem vende pelo Instagram já sabe que o direct não tem fronteiras. Lá fora, o cliente está acostumado a pagar…
O que move o euro frente ao real e por que isso aparece na sua compra em euro
Quando o euro sobe ou cai, a maioria das pessoas busca a cotação do dia, mas poucos encontram a explicação…