
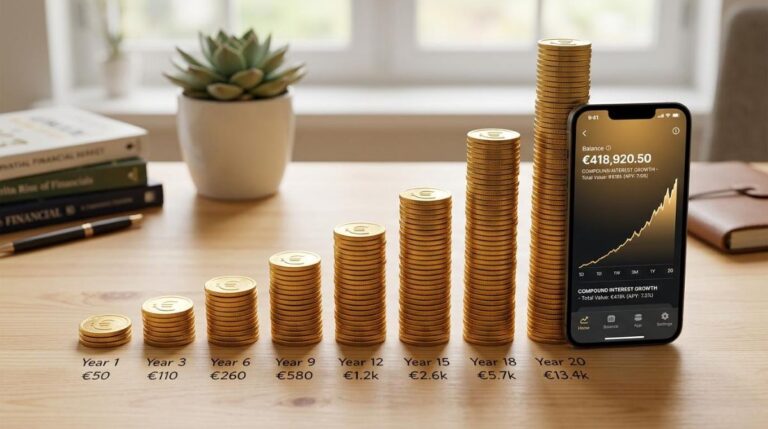
O saldo na conta do Mercado Pago rende por meio de juros compostos de forma automática; sem que você precise ativar nada ou aplicar o dinheiro em algum produto separado. A cada dia, os rendimentos gerados são somados ao saldo disponível, e no dia seguinte o cálculo já parte desse valor maior. Esse é o efeito de “juros sobre juros”: o dinheiro trabalha por você enquanto fica parado na conta digital.
Ao longo deste artigo, você vai entender como funciona esse mecanismo de capitalização diária, qual é a relação entre o CDI e o rendimento da conta, como a fórmula dos juros compostos se aplica na prática com uma simulação em valores reais, qual a diferença entre rendimento bruto e líquido, e o que considerar sobre Imposto de Renda e IOF nos seus ganhos.
Juros compostos na conta do Mercado Pago: o mecanismo por trás do rendimento diário
Para entender como o dinheiro cresce na conta, vale conhecer dois elementos centrais: a mecânica de capitalização diária e a referência usada para definir a taxa de rendimento.
Como o saldo começa a render sem você precisar fazer nada
Ao depositar ou receber dinheiro na conta do Mercado Pago, o valor começa a render a partir do dia seguinte. Os rendimentos gerados naquele dia são incorporados ao saldo, e no próximo dia o cálculo já considera esse novo total; esse é o efeito dos juros compostos em ação.
Não há necessidade de aplicar o dinheiro em nenhum produto de investimento nem de configurar nada no app. O rendimento acontece sobre o saldo disponível na conta, de forma contínua. Quem mantém o dinheiro na conta por mais tempo colhe um crescimento progressivamente maior, porque cada dia de rendimento serve de base para o dia seguinte.
O papel do CDI no cálculo dos seus rendimentos
O CDI (Certificado de Depósito Interbancário) é a taxa de referência usada pelo mercado financeiro para operações entre bancos. Na prática, ele acompanha de perto a taxa Selic; a taxa básica de juros da economia brasileira; e serve como parâmetro para remunerar contas digitais e investimentos de renda fixa.
O Mercado Pago usa um percentual do CDI para calcular o rendimento do saldo na conta. Quando a Selic sobe, o CDI tende a subir junto, o que pode aumentar o rendimento da conta. Outras contas digitais do mercado também adotam o CDI como referência, o que torna essa lógica um padrão do setor. O percentual exato do CDI oferecido pode variar conforme o perfil e as condições vigentes; vale consultar o app para verificar as condições disponíveis para o seu caso.
A fórmula do juros composto aplicada ao seu saldo na conta digital
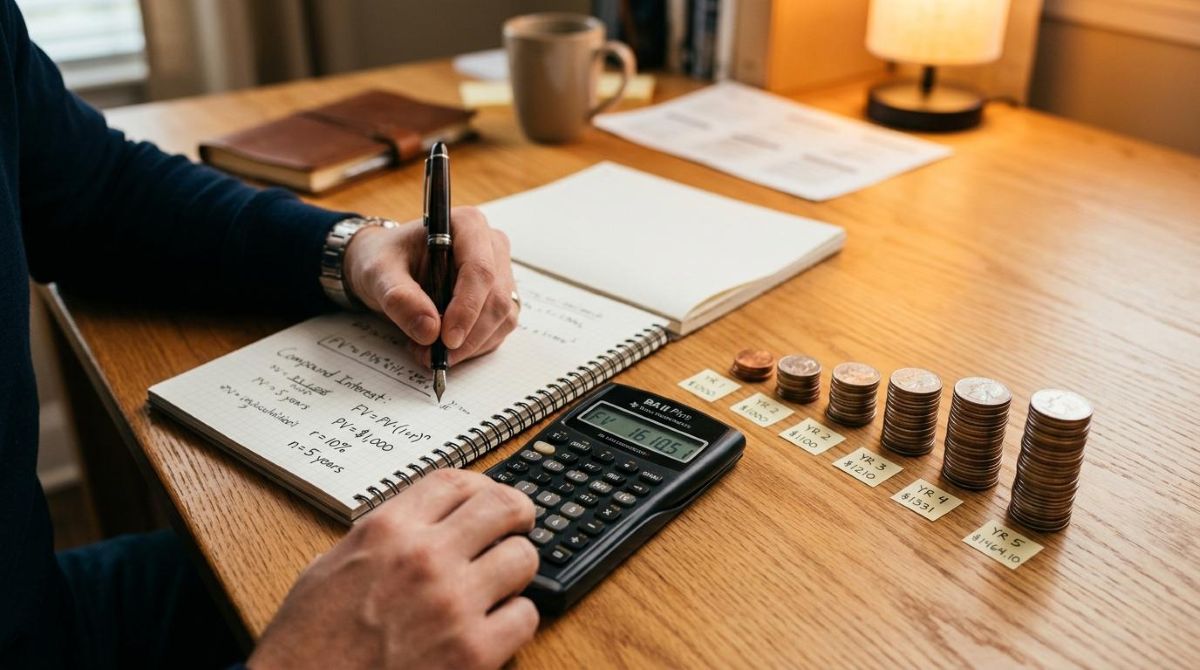
A matemática por trás do rendimento diário tem uma fórmula clássica: M = C × (1 + i)^n. Cada variável representa um elemento do cálculo, e entender o que cada uma significa ajuda a visualizar como o dinheiro cresce com o tempo.
- M é o montante final; o valor total ao final do período, já com os rendimentos incorporados.
- C é o capital inicial; o saldo que você deixa na conta no começo do período.
- i é a taxa de juros por período; no caso da conta digital, trata-se de uma taxa diária derivada do CDI.
- n é o número de períodos; aqui, o número de dias com o saldo na conta.
O que diferencia os juros compostos dos juros simples está no expoente. Nos juros simples, o cálculo seria sempre sobre o valor inicial: C × i × n. Nos compostos, o expoente faz com que cada período considere os ganhos anteriores, potencializando o crescimento à medida que o tempo avança. Quanto maior o valor de n, mais evidente fica essa diferença.
Na prática, ninguém precisa fazer esse cálculo manualmente. O app atualiza o saldo com os rendimentos diários de forma automática. Mas compreender a lógica da fórmula ajuda a tomar decisões mais conscientes sobre quando movimentar o dinheiro; e por que deixá-lo parado por mais tempo pode fazer diferença.
Simulação prática: quanto seu dinheiro pode render com juros compostos
O efeito dos juros compostos se torna mais perceptível com o tempo. Para ilustrar, considere um saldo hipotético de R$ 1.000 aplicado a uma taxa diária ilustrativa equivalente a um percentual do CDI; os valores abaixo são aproximações para fins de comparação, não projeções garantidas.
- 30 dias: com juros compostos, o montante poderia chegar a cerca de R$ 1.007 a R$ 1.010, dependendo da taxa vigente. Com juros simples, o resultado seria praticamente o mesmo nesse curto prazo; a diferença entre os dois métodos ainda é pequena.
- 6 meses (180 dias): aqui o efeito começa a aparecer. Com juros compostos, os rendimentos acumulados poderiam representar entre R$ 40 e R$ 60 sobre o saldo inicial. Com juros simples, o valor seria ligeiramente inferior, pois os ganhos dos meses anteriores não entrariam na base de cálculo.
- 12 meses (365 dias): ao longo de um ano, a diferença entre os dois métodos se torna mais clara. Com juros compostos, os rendimentos poderiam superar R$ 80 a R$ 120 sobre os R$ 1.000 iniciais. Com juros simples, o ganho seria calculado apenas sobre o capital original, sem o efeito multiplicador.
Esse crescimento progressivo é o que se chama de efeito bola de neve: quanto mais tempo o dinheiro permanece na conta, maior é a base sobre a qual os juros incidem. O tempo, nesse contexto, funciona como um fator multiplicador; e não apenas como um contador de dias.
Rendimento bruto e líquido: o que é descontado dos seus ganhos com juros compostos
O valor que aparece como rendimento na conta nem sempre é o que vai para o seu bolso. Dois tributos podem reduzir o ganho líquido, e conhecê-los ajuda a planejar com mais clareza.
Como o Imposto de Renda incide sobre os rendimentos
Os rendimentos de contas remuneradas e fundos de renda fixa estão sujeitos ao Imposto de Renda, com uma tabela regressiva que varia conforme o tempo de aplicação. A lógica é direta: quanto mais tempo o dinheiro fica na conta, menor tende a ser o percentual de IR sobre os ganhos.
Isso significa que resgates feitos em períodos curtos podem ter uma alíquota maior do que resgates realizados após um prazo mais longo. O imposto incide apenas sobre os rendimentos; não sobre o valor principal depositado. O desconto costuma ser feito na fonte, ou seja, já é descontado antes de o valor líquido ser creditado.
IOF nos primeiros 30 dias: o que considerar
O IOF (Imposto sobre Operações Financeiras) é um tributo que incide sobre rendimentos resgatados nos primeiros 30 dias de aplicação. A alíquota começa alta no primeiro dia e diminui a cada dia, chegando a zero no 30º dia.
Esse é um ponto que muitas pessoas desconhecem e que pode impactar de forma direta quem movimenta o saldo com frequência. Quem usa a conta como reserva de curto prazo e faz retiradas antes de completar um mês pode ter uma parcela dos rendimentos consumida pelo IOF. A partir do 31º dia, esse tributo deixa de incidir, e o rendimento líquido se aproxima mais do rendimento bruto; com apenas o IR como desconto.
Como acompanhar o rendimento com juros compostos no app do Mercado Pago
O app do Mercado Pago mostra o saldo atualizado com os rendimentos já incorporados, e o extrato registra os créditos diários de forma detalhada. Isso permite que a pessoa acompanhe, dia a dia, como os juros compostos estão atuando sobre o seu saldo.
Manter o saldo na conta sem movimentação frequente potencializa o efeito dos juros compostos por duas razões práticas: o IOF deixa de incidir após 30 dias, e o IR tem alíquota menor conforme o tempo de permanência aumenta. Quem usa a conta como reserva de emergência ou para guardar dinheiro a médio prazo pode se beneficiar desse comportamento de forma natural.
Acompanhar os rendimentos com regularidade no app pode ajudar a tomar decisões mais informadas sobre quando movimentar o dinheiro; e quando vale a pena deixá-lo render por mais tempo antes de fazer uma retirada.
Perguntas frequentes sobre juros compostos no Mercado Pago
Preciso ativar algo para o saldo render no Mercado Pago?
O rendimento é automático sobre o saldo disponível na conta, sem necessidade de ativar nenhuma função ou aplicar em produto separado. Basta ter saldo na conta para que ele comece a render a partir do dia seguinte ao depósito.
Qual a diferença entre juros compostos e juros simples no rendimento da conta?
Nos juros compostos, os rendimentos de cada dia são somados ao saldo e passam a render também no período seguinte. Nos juros simples, o cálculo seria sempre sobre o valor inicial, sem considerar os ganhos acumulados; o que gera um crescimento menor ao longo do tempo.
Posso resgatar o dinheiro a qualquer momento sem perder os rendimentos?
A conta oferece liquidez diária, o que significa que o resgate pode ser feito a qualquer momento. Os rendimentos já creditados permanecem, mas vale considerar que o IOF incide sobre ganhos resgatados antes de completar 30 dias; o que pode reduzir o valor líquido recebido.
Os rendimentos da conta do Mercado Pago têm desconto de imposto?
Os rendimentos estão sujeitos ao Imposto de Renda com alíquota regressiva e ao IOF nos primeiros 30 dias. O ganho líquido depende do tempo que o dinheiro permanece na conta; quanto maior o prazo, menor tende a ser a carga tributária sobre os rendimentos.
Entender como os juros compostos funcionam na conta digital muda a forma como você lida com o dinheiro parado. Se você quer ver esse mecanismo em ação, vale abrir o app do Mercado Pago e verificar as condições de rendimento disponíveis para o seu perfil; acompanhar os créditos diários no extrato é uma forma concreta de perceber o efeito acumulado ao longo do tempo.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como dividir seus gastos mensais com o app Mercado Pago em poucos passos
Dividir os gastos mensais pelo app do Mercado Pago envolve duas frentes ao mesmo tempo: organizar as próprias despesas por…
Como enviar dinheiro ao exterior pagando menos taxa: estratégias além do óbvio
Para enviar dinheiro ao exterior pagando menos taxa, não basta comparar a tarifa anunciada por cada serviço: é preciso analisar…
Como funciona o spread nas casas de câmbio digitais e por que ele afeta seu bolso
O spread nas casas de câmbio digitais é a diferença entre a taxa interbancária, que funciona como referência neutra entre…
Como proteger suas economias da desvalorização do real com estratégias práticas de diversificação
Proteger suas economias da desvalorização do real exige, antes de tudo, diversificar a moeda em que o patrimônio está alocado.…