
O marco legal das fintechs é um conjunto de regras que busca equiparar as obrigações dessas empresas às dos bancos tradicionais, criando um ambiente mais seguro e transparente para quem usa serviços financeiros digitais. Para a pessoa consumidora, isso significa mais direitos garantidos, regras mais claras sobre taxas e contratos, e maior responsabilização das fintechs quando algo sai errado.
Ao longo deste artigo, você vai encontrar uma explicação acessível sobre o que é esse marco regulatório e por que ele foi criado, quais mudanças afetam o cotidiano de quem usa conta digital, Pix ou cartão em fintechs, como ficam os direitos de proteção, o que pode mudar no acesso ao crédito e nas taxas, e quais pontos merecem atenção durante o período de transição.
O que é o marco legal das fintechs e por que ele foi criado
O marco regulatório das fintechs tem como principal referência o PLP 137/25, projeto em tramitação no Congresso que propõe princípios e diretrizes voltados à inovação, inclusão financeira, proteção ao consumidor e estímulo à concorrência. Junto a esse projeto, o Banco Central vem publicando normas complementares que já reorganizam parte do setor. O objetivo central é criar segurança jurídica para um mercado que cresceu de forma acelerada sem regras proporcionais ao seu tamanho.
Esse crescimento é expressivo: segundo levantamento da PwC Brasil divulgado em 2024, o volume de crédito concedido pelas fintechs alcançou R$ 35,5 bilhões naquele ano, com alta de 68% em relação ao período anterior. Um setor com esse peso na economia digital não podia continuar operando com menos obrigações do que os bancos tradicionais.
O marco surge, portanto, da necessidade de equilibrar dois interesses: preservar a capacidade de inovação das fintechs e garantir que quem usa esses serviços tenha as mesmas proteções que já existem no sistema bancário convencional. Para a pessoa consumidora, esse equilíbrio se traduz em regras mais claras e em empresas com mais responsabilidades.
O que muda na prática para quem usa fintechs no dia a dia
As mudanças do marco legal se refletem em situações concretas do cotidiano de quem usa conta digital, Pix, cartão de débito ou crédito em fintechs. Veja os três eixos que mais impactam a experiência de uso.
Transparência em taxas e contratos
As fintechs passam a ter obrigações mais rígidas de informar taxas e condições antes da contratação de qualquer produto; algo que já se exige dos bancos tradicionais há anos. Na prática, ao contratar um empréstimo pelo app, todas as condições devem estar visíveis e compreensíveis antes da confirmação da operação.
Isso inclui a taxa efetiva de juros, os encargos em caso de atraso e eventuais tarifas de serviço. Antes da regulamentação, algumas fintechs apresentavam essas informações de forma fragmentada ou pouco acessível, o que dificultava a comparação entre produtos.
Canais de atendimento e resolução de problemas
A nova regulamentação exige que as fintechs estruturem canais de atendimento com prazos definidos para responder reclamações. Antes, muitas dessas empresas operavam com suporte limitado a chats automatizados ou e-mails sem prazo de resposta garantido.
Com as novas regras, a pessoa consumidora passa a ter direito a um processo claro de resolução de problemas; seja uma cobrança indevida, um bloqueio de conta ou uma transferência com erro. Esse alinhamento com as exigências já aplicadas aos bancos torna o atendimento mais previsível e menos dependente da boa vontade de cada empresa.
Segurança de dados e operações
As regras de prevenção à lavagem de dinheiro (PLD) e rastreamento de operações suspeitas se tornam mais rigorosas para as fintechs, aproximando-as dos padrões já exigidos do sistema bancário. Isso pode proteger a pessoa consumidora contra fraudes, já que as empresas precisam identificar e bloquear movimentações atípicas com mais agilidade.
Esse conjunto de exigências se integra à Lei Geral de Proteção de Dados (LGPD), que já obriga as fintechs a tratar os dados pessoais dos usuários com critérios claros de finalidade, segurança e transparência. A combinação das duas frentes; segurança operacional e proteção de dados; reforça o ambiente digital como um espaço mais confiável para transações financeiras.
Como o marco legal das fintechs afeta o acesso ao crédito e as taxas
A equiparação regulatória entre fintechs e bancos tradicionais pode ter dois efeitos para quem busca crédito. Por um lado, a maior concorrência entre instituições com obrigações semelhantes tende a pressionar as taxas de juros para baixo e ampliar as opções disponíveis. Por outro, o aumento dos custos de compliance; ou seja, das despesas para cumprir as novas exigências; pode ser repassado em parte para os produtos.
O cenário condicional é importante aqui: nenhum desses efeitos é certo, e o resultado vai depender do comportamento de cada instituição e da dinâmica do mercado. O que a regulamentação garante é que a competição ocorra em bases mais justas, o que costuma beneficiar quem consome a médio prazo.
O marco de garantias (PL 4.188/21) complementa esse cenário ao permitir um uso mais eficiente de garantias reais em operações de crédito. Uma pessoa que busca um empréstimo com garantia de veículo, por exemplo, pode encontrar condições diferentes das atuais; já que a legislação facilita o processo de execução de garantias, o que reduz o risco para o credor e pode se refletir em juros menores para o tomador.
Direitos que a pessoa consumidora ganha com a nova regulamentação
Com o avanço do marco legal, alguns direitos se fortalecem ou surgem de forma mais clara para quem usa fintechs. Esses direitos colocam a pessoa consumidora em uma posição mais equilibrada diante das empresas de tecnologia financeira.
Os principais direitos que emergem ou se consolidam com a regulamentação são:
- Direito à informação clara: taxas, tarifas e condições dos produtos devem ser apresentadas de forma compreensível antes da contratação.
- Direito a canais de reclamação estruturados: as fintechs precisam oferecer processos definidos e prazos para responder e resolver problemas.
- Direito à portabilidade: a pessoa consumidora pode transferir dados e serviços entre instituições, sem ficar presa a uma única fintech.
- Proteção contra bloqueios arbitrários: bloqueios de conta passam a exigir critérios definidos, e a pessoa consumidora tem direito a explicações e recursos.
- Privacidade reforçada: a integração com a LGPD garante que os dados pessoais sejam tratados com finalidade clara e segurança adequada.
Esses direitos não são abstratos; eles se traduzem em situações do dia a dia: saber exatamente o que você paga antes de assinar, ter para onde ligar quando algo dá errado e saber que seus dados não podem ser usados de qualquer forma. A regulamentação transforma essas expectativas em obrigações concretas para as empresas.
Pontos de atenção para quem usa serviços financeiros digitais
O processo de adaptação ao novo marco não ocorre de uma vez. Cada fintech tem seu próprio ritmo de adequação, e vale acompanhar os comunicados da instituição que você usa para saber como e quando as mudanças serão implementadas. O Banco Central costuma publicar cronogramas e orientações nos seus canais oficiais, que podem servir de referência.
Um ponto que merece atenção é a possibilidade de que fintechs menores, com menos recursos para arcar com os custos de compliance, optem por encerrar operações ou se fundir com outras empresas. Se isso acontecer com uma instituição onde você tem conta ou crédito contratado, é importante saber como ficam seus dados, saldo e contratos; e buscar informações com antecedência.
A boa notícia é que a equiparação regulatória torna a comparação entre fintechs e bancos tradicionais mais justa. Com obrigações semelhantes, fica mais fácil avaliar qual instituição oferece as melhores condições para o seu perfil. Como exemplo ilustrativo, o app do Mercado Pago já opera sob regulação do Banco Central como instituição de pagamento, o que dá uma referência prática de como uma fintech regulada estrutura seus serviços de conta digital, Pix e crédito.
Perguntas frequentes sobre o marco legal das fintechs
O marco legal das fintechs já está em vigor?
Parte das normas já foi implementada pelo Banco Central, mas o PLP 137/25 ainda tramita no Congresso e deve ter novas regras entrando em vigor ao longo de 2026. O processo é gradual, e diferentes exigências têm prazos distintos de implementação. Para acompanhar as atualizações, os canais oficiais do Banco Central são a fonte mais confiável.
As fintechs vão cobrar mais taxas por causa da regulamentação?
O aumento dos custos de compliance pode ser repassado em parte pelas empresas, mas esse efeito tende a ser contrabalançado pela maior concorrência e pela transparência que a regulamentação exige. Com mais informações disponíveis, a pessoa consumidora ganha poder de comparação e pode escolher as condições que melhor se encaixam no seu orçamento.
Minha conta digital pode ser afetada pelas novas regras?
As contas digitais continuam funcionando, mas com mais camadas de proteção. Bloqueios preventivos podem ocorrer quando o sistema identificar operações suspeitas; e isso é uma medida de segurança, não uma punição. Para evitar inconvenientes, vale manter seus dados cadastrais atualizados na instituição financeira que você usa.
Qual a diferença entre a regulamentação de fintechs e de bancos tradicionais?
O marco regulatório busca reduzir essa diferença ao equiparar as obrigações das fintechs às dos bancos em termos de governança, atendimento e segurança. Na prática, ambos passam a ter exigências semelhantes e a responder à supervisão do Banco Central. A distinção que permanece está no modelo de negócio; não nas proteções oferecidas à pessoa consumidora.
Escolher uma fintech que já opere sob supervisão do Banco Central é um critério prático para quem quer aproveitar os benefícios dos serviços financeiros digitais com mais segurança. O app do Mercado Pago, por exemplo, oferece conta digital, Pix e outros serviços dentro desse ambiente regulado; e pode ser um ponto de partida para explorar o que uma fintech com estrutura de compliance estabelecida tem a oferecer.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
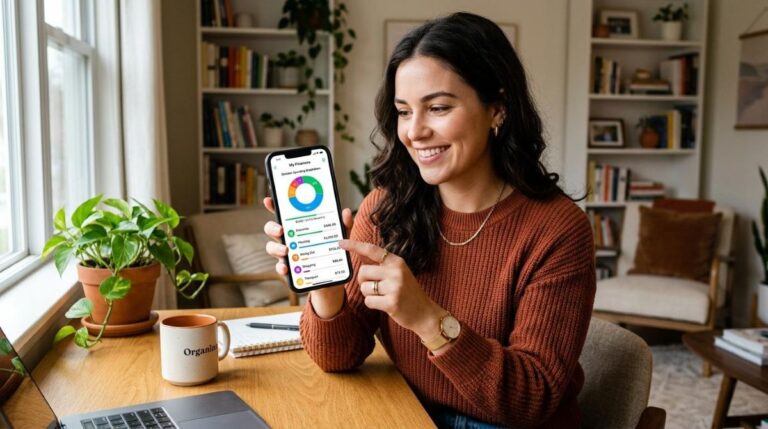
Como dividir seus gastos mensais com o app Mercado Pago em poucos passos
Dividir os gastos mensais pelo app do Mercado Pago envolve duas frentes ao mesmo tempo: organizar as próprias despesas por…
Como enviar dinheiro ao exterior pagando menos taxa: estratégias além do óbvio
Para enviar dinheiro ao exterior pagando menos taxa, não basta comparar a tarifa anunciada por cada serviço: é preciso analisar…
Como funciona o spread nas casas de câmbio digitais e por que ele afeta seu bolso
O spread nas casas de câmbio digitais é a diferença entre a taxa interbancária, que funciona como referência neutra entre…
Como proteger suas economias da desvalorização do real com estratégias práticas de diversificação
Proteger suas economias da desvalorização do real exige, antes de tudo, diversificar a moeda em que o patrimônio está alocado.…