
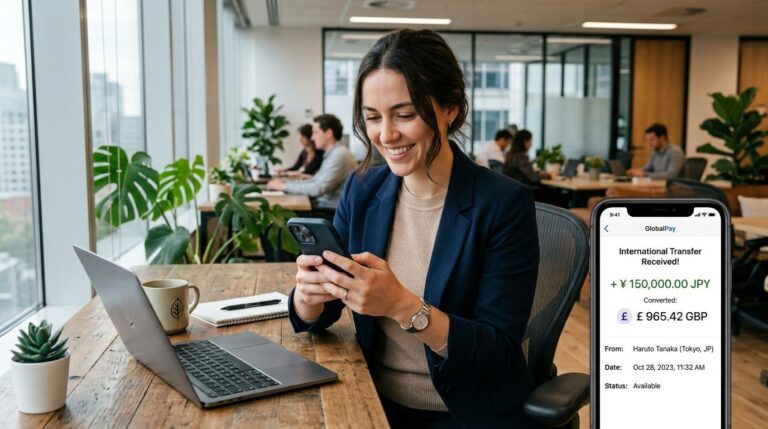
Receber um Pix de uma conta no exterior ainda não é possível. O sistema Pix opera dentro da infraestrutura do Banco Central do Brasil e conecta apenas contas em território nacional — quem está fora do país não tem chave Pix nem acesso a essa rede. O Banco Central tem projetos em andamento para viabilizar pagamentos internacionais instantâneos, mas sem data confirmada para o público.
Neste artigo você vai entender o que já existe do chamado “Pix internacional”, o que está em desenvolvimento com o projeto Nexus e, sobretudo, quais são as alternativas concretas para quem precisa receber dinheiro do exterior no Brasil hoje — com critérios práticos como taxas, prazos e câmbio para ajudar na escolha.
Pix internacional: o que já funciona no Brasil hoje
O termo “Pix internacional” aparece em diversos contextos, mas nem tudo o que se divulga já está em operação. Entender o que já existe ajuda a evitar confusões e expectativas equivocadas.
Pix para turistas em estabelecimentos comerciais
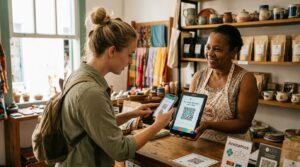
Há uma modalidade limitada de uso internacional do Pix que já funciona: turistas estrangeiros podem pagar em comércios brasileiros usando o Pix, desde que o app do banco de origem tenha uma parceria com uma fintech intermediária no Brasil. Esse processo não é uma transferência entre contas — é uma operação mediada por uma empresa que converte a moeda e processa o pagamento localmente.
Na prática, o turista vê o QR Code do Pix, paga pelo app do seu banco no exterior e o comerciante recebe em reais. A conexão acontece por fora do sistema Pix, com a fintech fazendo a ponte cambial. Não se trata de um Pix no sentido estrito, mas de uma integração comercial que usa a interface do Pix como ponto de chegada.
Por que o Pix ainda não funciona para receber dinheiro do exterior
O Pix é um sistema de pagamentos criado e operado pelo Banco Central do Brasil. Para usar o Pix, é preciso ter uma conta em uma instituição financeira brasileira cadastrada nesse sistema. Contas em outros países simplesmente não estão conectadas a essa infraestrutura — não existe chave Pix internacional nem um protocolo que permita a uma conta estrangeira iniciar uma transferência para uma conta brasileira via Pix.
Isso não é uma limitação técnica do Pix em si, mas uma questão de escopo: o sistema foi desenhado para o mercado doméstico. Para que funcione entre países, seria necessária uma camada adicional de integração — e é exatamente isso que projetos como o Nexus buscam construir.
Projeto Nexus: como o Pix internacional poderá funcionar no futuro
O Nexus é uma iniciativa do BIS (Bank for International Settlements), o banco central dos bancos centrais, com o objetivo de conectar sistemas de pagamentos instantâneos de diferentes países em uma rede única. A proposta é que uma transferência entre países possa ser concluída em até 60 segundos, com conversão cambial feita em tempo real.
O Brasil participa dos testes do Nexus com o Pix como sistema de pagamento instantâneo representante do país. A lógica é que, no futuro, uma pessoa no exterior possa iniciar uma transferência pelo app do seu banco e o valor chegue à conta brasileira do destinatário via Pix — sem que nenhuma das partes precise baixar um app novo ou criar chaves adicionais.
O projeto ainda está em fase de desenvolvimento e testes. Não há data confirmada para que o Nexus entre em operação de forma ampla, e os detalhes sobre taxas, limites e regulação ainda estão sendo definidos pelos países participantes. O cenário é promissor, mas quem precisa receber dinheiro do exterior hoje precisa de alternativas que já funcionem.
Alternativas para receber dinheiro do exterior no Brasil hoje
Enquanto o Pix internacional não chega, existem caminhos já consolidados para receber valores de outros países. Cada opção tem características próprias em relação a custos, prazos e praticidade.
Transferência bancária via SWIFT
O sistema SWIFT é o método mais tradicional para transferências internacionais e funciona com a maioria dos bancos brasileiros. Para receber, a pessoa fornece ao remetente os dados da conta (nome do banco, código SWIFT, número da conta e, em alguns casos, código IBAN) e aguarda o crédito.
Os prazos costumam variar entre 1 e 5 dias úteis, dependendo dos bancos envolvidos e dos países de origem. Os custos incluem tarifas fixas cobradas pelo banco remetente, pelo banco correspondente e pelo banco receptor — além do spread cambial aplicado na conversão para reais. Para recebimentos pontuais de valores maiores, o SWIFT é uma opção confiável e amplamente aceita.
Apps e serviços de remessa online
Serviços como Wise, Remessa Online e Western Union operam como intermediários digitais para transferências internacionais. Em geral, oferecem taxas de câmbio mais próximas do câmbio comercial do que os bancos tradicionais, e os prazos de recebimento costumam ser menores.
O funcionamento varia por serviço, mas o fluxo costuma ser: a pessoa no exterior envia o dinheiro pela plataforma, que converte a moeda e deposita em reais na conta bancária brasileira indicada. Cada serviço tem sua estrutura de tarifas — alguns cobram percentual sobre o valor, outros têm taxa fixa, e alguns combinam os dois. Vale comparar o custo total antes de escolher.
Contas multimoeda em bancos digitais
Alguns bancos digitais brasileiros permitem abrir uma conta com dados em moeda estrangeira — como dólares ou euros — o que facilita quem recebe valores do exterior com frequência. O dinheiro chega na moeda de origem e pode ser convertido para reais no momento que a pessoa considerar mais adequado.
Para quem gerencia finanças com movimentações internacionais recorrentes, esse tipo de conta pode reduzir a burocracia. Como exemplo de solução digital no Brasil, o app do Mercado Pago oferece funcionalidades para acompanhar movimentações e organizar o dinheiro no dia a dia, o que pode ser útil para quem recebe valores de fora e quer manter o controle financeiro em um único lugar.
O ponto de atenção em todas essas alternativas é o IOF (Imposto sobre Operações Financeiras), que incide sobre operações de câmbio. A alíquota varia conforme a natureza da operação. Antes de escolher um método, considerar o custo total — câmbio, tarifas e IOF — é o que determina quanto efetivamente vai cair na conta.
O que avaliar antes de escolher como receber dinheiro do exterior
A escolha do método ideal depende do perfil de cada recebimento. Alguns critérios ajudam a tomar uma decisão mais informada:
- Spread cambial: diferença entre o câmbio comercial e o câmbio praticado pela instituição — quanto menor, melhor para quem recebe.
- Tarifas fixas por operação: alguns serviços cobram um valor fixo independentemente do montante transferido, o que pode pesar mais em recebimentos menores.
- IOF aplicável: a alíquota varia entre 0,38% e 1,1% dependendo da natureza da operação (trabalho, doação, outros).
- Prazo de recebimento: pode variar de minutos (serviços de remessa online) a até 5 dias úteis (SWIFT em bancos tradicionais).
- Frequência dos recebimentos: para recebimentos pontuais, o SWIFT pode ser suficiente; para recorrentes, uma conta multimoeda pode ser mais prática.
- Obrigação de declarar: valores recebidos do exterior precisam ser informados na declaração de Imposto de Renda.
Comparar o custo total da operação — e não apenas a taxa de câmbio anunciada — é o que faz diferença no valor que chega à conta. Duas instituições com câmbio parecido podem ter tarifas fixas muito distintas, o que muda o resultado final.
Cuidados com segurança ao receber transferências internacionais
Antes de fornecer dados bancários para receber uma transferência internacional, vale verificar se a instituição escolhida é autorizada pelo Banco Central do Brasil. Empresas que operam câmbio no país precisam de autorização regulatória — essa informação está disponível no site do próprio Banco Central.
Ao compartilhar dados bancários com o remetente, use canais seguros e confirme a identidade de quem vai enviar o dinheiro. Golpes envolvendo transferências internacionais existem, e a cautela com links desconhecidos ou solicitações de dados além do necessário é parte do processo de qualquer operação financeira.
Guardar os comprovantes de todas as transferências recebidas do exterior é importante tanto para fins de segurança quanto para a declaração fiscal. Ter o histórico documentado facilita o processo caso haja questionamentos futuros por parte da Receita Federal.
Perguntas frequentes sobre Pix internacional no Brasil
Posso receber Pix internacional de qualquer país?
Ainda não é possível receber Pix de contas no exterior. O sistema opera apenas entre contas em território brasileiro, e nenhuma conta estrangeira está conectada a essa infraestrutura. O projeto Nexus do BIS pode mudar esse cenário no futuro, mas não há data confirmada para isso.
Qual a diferença entre Pix internacional e transferência via SWIFT?
O Pix internacional, quando existir, promete ser instantâneo e com custos reduzidos. A transferência SWIFT já funciona hoje, mas costuma levar entre 1 e 5 dias úteis e envolve tarifas mais altas, incluindo spread cambial e taxas fixas cobradas pelos bancos envolvidos na operação.
Que tipo de câmbio se aplica ao receber dinheiro do exterior?
Depende da instituição utilizada. Bancos tradicionais e digitais aplicam seu próprio spread sobre o câmbio comercial. Serviços de remessa online costumam oferecer taxas mais próximas do câmbio comercial. O IOF também incide sobre a operação, com alíquota que varia conforme a natureza do recebimento.
Preciso declarar o dinheiro recebido do exterior à Receita Federal?
Valores recebidos do exterior devem ser informados na declaração de Imposto de Renda. A natureza do recebimento — trabalho, doação, herança — pode influenciar a tributação aplicável. Consultar uma pessoa especialista em contabilidade ajuda a evitar problemas com o fisco.
Enquanto o Pix internacional não se torna realidade para transferências pessoa a pessoa, manter as finanças organizadas faz toda a diferença para quem recebe valores de fora. O app do Mercado Pago pode ser um aliado nesse processo, permitindo acompanhar movimentações, gerenciar o dinheiro recebido e manter o controle financeiro do dia a dia em um só lugar.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como proteger meu e-commerce de fraudes internacionais e vender com mais segurança
Proteger um e-commerce de fraudes internacionais exige uma combinação de análise de risco geográfico, ferramentas antifraude com inteligência artificial e…
Como criar pacotes especiais para turistas estrangeiros e se destacar no mercado
Criar pacotes especiais para turistas estrangeiros envolve entender as expectativas culturais de cada grupo, oferecer soluções de pagamento acessíveis para…
Como cobrar em moeda estrangeira no meu negócio: guia com opções e etapas práticas
Para cobrar em moeda estrangeira no Brasil, o negócio precisa de uma conta habilitada para câmbio em banco ou fintech…
Como aceitar pagamentos de turistas estrangeiros e aumentar as vendas do seu negócio
Para aceitar pagamentos de turistas estrangeiros, o seu negócio precisa combinar uma maquininha habilitada para bandeiras internacionais, a possibilidade de…